Mostrando entradas con la etiqueta Unión Europea. Mostrar todas las entradas

4 de julio de 2024

El retorno de la Unión Europea a la disciplina fiscal

La estabilidad económica tiene atribuido, en la Unión Europea (UE), un papel fundamental para la consecución del desarrollo sostenible. Así se recoge en el artículo 3 del Tratado de la UE, mientras que, en el artículo 119 del Tratado de Funcionamiento de la UE, se propugna que unas finanzas públicas y unas condiciones monetarias sólidas han de ser los ejes para alcanzar los objetivos que definen la estabilidad económica: crecimiento sostenible y no inflacionista, y alto nivel de empleo. De esta manera, los principios de estabilidad presupuestaria y de sostenibilidad financiera forman parte de los cimientos económicos del proyecto común europeo. La UE asumió que los límites del 3% del PIB, para el déficit público, y del 60% del PIB, para la deuda pública, son unas referencias adecuadas para procurar unas finanzas públicas sólidas.

El Pacto de Estabilidad y Crecimiento (PEC) se encargó de regular la disciplina fiscal en la Unión Económica y Monetaria. Según el PEC, los Estados miembros debían mantener una situación presupuestaria cercana al equilibrio o de superávit, siempre dentro del referido límite. Se trataba de una interpretación estricta de la ortodoxia presupuestaria, toda vez que la directriz era financiar todo el gasto público no financiero (incluida la inversión) sin recurrir al endeudamiento. Pese a ello, numerosos países rebasaron el límite del 3%. Posteriormente, entraron en juego tres nuevas reglas basadas en el déficit estructural, la senda del gasto público, y la disminución sostenida de los excesos de la deuda.

A lo largo de los años se ha ido configurando un sistema considerablemente complejo, falto de credibilidad, y de escaso cumplimiento efectivo. En marzo de 2020, ante el desencadenamiento de la pandemia de la Covid-19, las normas se declararon en suspenso, situación que se prolongó durante los años 2021, 2022 y 2023. Con vistas a su reactivación, en diciembre de 2023 se llegó a un acuerdo para la revisión de la gobernanza económica.

Con una manifiesta intención de introducir una mayor flexibilidad, el nuevo marco se decanta por la reducción de las ratios de deuda pública y los déficits públicos de “una manera gradual, realista, sostenida y favorable al crecimiento”. Aspiración ésta que se quiere hacer compatible con la realización de reformas e inversiones en una serie de ámbitos estratégicos, y la disposición de algún margen para las políticas anticíclicas. La novedad más significativa es la aplicación de un enfoque diferenciado para cada país, a fin de tener en cuenta la heterogeneidad de las situaciones fiscales. Cada Estado miembro deberá elaborar un plan fiscal a medio plazo (4 o 5 años, ampliables hasta 7). Respecto a aquellos países que superen alguno de los límites de la deuda o del déficit, la Comisión Europea transmitirá una “trayectoria técnica diferenciada”, expresada en términos de gasto público. Cobra un gran protagonismo este indicador, pero se mantienen, con modificaciones, los procedimientos de déficit excesivo según las cifras de déficit y deuda. Dicha trayectoria técnica debe cumplir dos salvaguardias: la sostenibilidad de la deuda y la resiliencia del déficit, encaminada a proporcionar un margen de seguridad por debajo del valor de referencia del 3%.

Los escollos de la complejidad y la falta de efectividad de los que adolecía el esquema anterior no parece que queden claramente superados en el nuevo, que se presta a márgenes interpretativos. Los retos, en cualquier caso, están asegurados, ya que se parte de una situación en la que, de los veinte países integrantes de la Eurozona, sólo cinco cumplen estrictamente los valores de referencia del déficit y de la deuda, y seis países tienen una ratio de deuda superior al 100% del PIB. No puede pasar desapercibido el auxilio prestado, hasta ahora, por el Banco Central Europeo con la adquisición -no directa- de ingentes cantidades de deuda. Y, por supuesto, será primordial comprobar si la emisión de eurobonos para financiar el programa de recuperación Next Generation EU ha supuesto un verdadero “momento hamiltoniano”.

(Artículo publicado en el “Anuario Joly Andalucía 2024”) 


17 de enero de 2024

El legado de W. Schäuble


El año 2023, antes de expirar, se llevó consigo a algunas figuras destacadas del mundo de la Economía. El profesor Rodríguez Braun suele hacer cada año un balance con un conocido título de evocaciones históricas: “A veces veo economistas muertos”.

Entre ese grupo se incluye un personaje que no destacó en el plano académico, pero que sí desempeñó un papel clave en la conducción de la política económica de la Unión Europea en los momentos más delicados vividos con motivo de la crisis de la Eurozona acaecida en el período 2009-2011. Lo hizo, no como mandatario de la Unión Europea, sino desde una posición nacional muy influyente, la de ministro de finanzas de Alemania. No se granjeó Wolfgang Schäuble grandes amistades ni despertó entusiasmos populares. No en vano fue uno de los más estrictos defensores de la disciplina fiscal y de la ortodoxia presupuestaria.

El político germano se basaba en un principio fundamental, el de la sostenibilidad de la deuda a largo plazo. Realmente, no se oponía per se al recurso al endeudamiento público, siempre que se partiera de la premisa de que toda deuda debe ser adecuadamente atendida.

Afectado por una parálisis de cintura para abajo, su imagen sobre una silla de ruedas fue un elemento habitual, durante bastantes años, en las cumbres europeas. Esa singularidad, provocada por el disparo recibido durante una campaña electoral en el año 1990, no fue nunca un impedimento para el desempeño de sus responsabilidades ni el ejercicio de su influencia. Se limitaba a decir lo siguiente: “No puedo cambiar lo que sucedió, pero mientras viva, viviré”[1].


[1] Vid. Financial Times, “Bold thinker who helped steer Europe in time of crisis”, 28-12-2023.


4 de octubre de 2023

El marco de competencias financieras para niños y jóvenes en la Unión Europea


En 2022, la Unión Europea aprobó el marco de competencias financieras para adultos[1]. Ahora, coincidiendo con la celebración del Día de la Educación Financiera, ha difundido el marco de competencias financieras para niños y jóvenes[2]. El planteamiento es mimético respecto al establecido para los adultos, con lo que los contenidos quedan estructurados en las cuatro áreas habituales utilizadas por la OCDE: Dinero y transacciones, Planificación y gestión de las finanzas, Riesgo y retribución, y Entorno financiero. Asimismo se incorporan una serie de dimensiones transversales (competencias en finanzas digitales, en finanzas sostenibles, en ciudadanía, en emprendimiento, y competencias relevantes cuando se llega a la edad adulta).

Las competencias se presentan de manera diferenciada para tres grupos de edad: de 6 a 10 años, de 11 a 15 años, y de 16 a 18 años.

Como otros marcos anteriores, este nuevo resulta de gran utilidad para el diseño de acciones formativas orientadas a los colectivos más jóvenes. Cuando se efectúa un repaso inicial de cuáles son los temas incluidos en las referidas áreas de contenidos, es difícil no verse sorprendido por el alcance de los que se prescriben para los niños de 6 a 10 años. Ya para tan temprana edad se prevé la impartición de conocimientos relacionados con el valor del dinero en sus diversas expresiones, las fuentes de la renta familiar, los métodos para movilizar el dinero, el concepto de presupuesto, el interés de los depósitos bancarios, la finalidad de las pensiones, los préstamos, las fuentes de riesgo, el papel de los impuestos, o los criptoactivos.

No se hacen, pues, concesiones ni siquiera a los parvulitos. La exigencia les afecta de lleno, sin tregua alguna. Los niños en tan delicada edad tienen ante sí un reto formativo, que es mayor para los formadores, quienes han de idear acciones creativas e innovadoras que les permitan asimilar conocimientos de forma amigable, disfrutando y sin apenas darse cuenta. Como se indica en el documento publicado (pág. 4), “la mayoría de las formaciones de hábitos, incluyendo los hábitos financieros, ocurren a una temprana edad, y los hábitos financieros malos son difíciles de corregir más tarde en la vida”.


[2] “European Union/OECD (2023), Financial competence framework for children and youth in the European Union”.


21 de septiembre de 2023

Mirándonos en el espejo de la cultura financiera


¿Cuál es el nivel de conocimientos financieros de la población en general? ¿Cuál es nuestro propio nivel?

Son preguntas que nos formulábamos días pasados. A fin de poder contestar a la segunda, se incluía el cuestionario utilizado por la Unión Europea para responder a la primera en relación con los ciudadanos europeos.

Seguidamente se reproducen las preguntas con indicación de la respuesta correcta en cada caso, que aparece en letra cursiva.

Ya se sabe, la Unión Europea considera que tienen un nivel alto de conocimientos financieros quienes respondan correctamente 4 o 5 preguntas; un nivel medio, quienes contesten bien 2 o 3, y un nivel bajo, quienes contesten acertadamente una o ninguna… ¿Cuál es, por cierto, su color favorito (de los tres “a elegir”)?


Q1. ¿Cuál de las siguientes afirmaciones es cierta? Una inversión con una elevada rentabilidad es probable que sea:

a.      Más arriesgada que otra inversión con una baja rentabilidad.

b.      Menos arriesgada que otra inversión con una baja rentabilidad.

c.      Igual de arriesgada que otra inversión con una baja rentabilidad.

d.      No sabe.


Q2. Ahora imagine la siguiente situación. Vd. va a recibir una suma de €1.000 dentro de un año y, a lo largo de ese año, la inflación se mantiene en un 2%. Al cabo de un año, con esos €1.000, Vd. podrá comprar:

a.      Más de lo que podría comprar hoy.

b.      La misma cantidad.

c.      Menos de lo que podría comprar hoy.

d.      No sabe.


Q3. Una inversión en una amplia gama de “acciones de compañías” es probable que sea:

a.      Más arriesgada que una inversión en una sola acción.

b.      Menos arriesgada que una inversión en una sola acción.

c.      Igual de arriesgada que una inversión en una sola acción.

d.      No sabe.


Q4. Imagine que alguien deposita €100 en una cuenta de ahorros con un tipo de interés garantizado del 2% por año. Esa persona no efectúa más ingresos en esa cuenta y no retira ningún dinero. ¿Cuánto habría en la cuenta al cabo de cinco años, una vez que se haya efectuado el abono del interés?:

a.      Más de €110.

b.      Exactamente €110.

c.      Menos de €110.

d.      No sabe.


Q5. Si suben los tipos de interés, ¿qué les ocurrirá típicamente a los precios de los bonos?:

a.      Subirán.

b.      Disminuirán.

c.      Permanecerán igual, pues no hay ninguna relación entre los precios de los bonos y los tipos de interés.

d.      No sabe.


17 de septiembre de 2023

El nivel de conocimientos financieros: el cuestionario de la Unión Europea


¿Cuál es el nivel de conocimientos financieros de la población en general? ¿Cuál es nuestro propio nivel? Son éstas preguntas frecuentes. Recientemente, la Unión Europea, a través del Eurobarómetro, nos proporciona una aproximación a la primera, y nos permite también poder responder a la segunda. Cinco son las preguntas elegidas para ello. De manera casi ineludible, las “tres grandes” forman parte del cuestionario. La Unión Europea considera que tienen un nivel alto de conocimientos financieros quienes respondan correctamente 4 o 5 preguntas; un nivel medio, quienes contesten bien 2 o 3, y un nivel bajo, quienes contesten acertadamente una o ninguna.

A continuación, se recoge el quinteto seleccionado, sin dejar de señalar que se trata de cuestiones interesantes, aunque bastante simples, y que partimos con un 33% de probabilidades de acierto en cada pregunta, si excluimos la opción de “no sabe”.


Q1. ¿Cuál de las siguientes afirmaciones es cierta? Una inversión con una elevada rentabilidad es probable que sea:

a.      Más arriesgada que otra inversión con una baja rentabilidad.

b.      Menos arriesgada que otra inversión con una baja rentabilidad.

c.      Igual de arriesgada que otra inversión con una baja rentabilidad.

d.      No sabe.


Q2. Ahora imagine la siguiente situación. Vd. va a recibir una suma de €1.000 dentro de un año y, a lo largo de ese año, la inflación se mantiene en un 2%. Al cabo de un año, con esos €1.000, Vd. podrá comprar:

a.      Más de lo que podría comprar hoy.

b.      La misma cantidad.

c.      Menos de lo que podría comprar hoy.

d.      No sabe.


Q3. Una inversión en una amplia gama de “acciones de compañías” es probable que sea:

a.      Más arriesgada que una inversión en una sola acción.

b.      Menos arriesgada que una inversión en una sola acción.

c.      Igual de arriesgada que una inversión en una sola acción.

d.      No sabe.


Q4. Imagine que alguien deposita €100 en una cuenta de ahorros con un tipo de interés garantizado del 2% por año. Esa persona no efectúa más ingresos en esa cuenta y no retira ningún dinero. ¿Cuánto habría en la cuenta al cabo de cinco años, una vez que se haya efectuado el abono del interés?:

a.      Más de €110.

b.      Exactamente €110.

c.      Menos de €110.

d.      No sabe.


Q5. Si suben los tipos de interés, ¿qué les ocurrirá típicamente a los precios de los bonos?:

a.      Subirán.

b.      Disminuirán.

c.      Permanecerán igual, pues no hay ninguna relación entre los precios de los bonos y los tipos de interés.

d.      No sabe.


En el caso de España, los resultados arrojan que un 19% tiene un nivel alto, un 54% un nivel medio, y un 27% un nivel bajo, según los estándares definidos.


1 de julio de 2023

La Unión Europea despliega su abanico fiscal


La Unión Europea (UE) tiene un presupuesto anual, para pagos, del orden de 166.000 millones de euros, que se ha visto en 2023, por tercer año consecutivo, reforzado por los fondos de los instrumentos puestos en marcha para hacer frente a las consecuencias económicas de la pandemia de la Covid-19. El montante del presupuesro equivale a algo más de un 1% de la renta nacional bruta agregada del conjunto de países de la UE.

El presupuesto de la UE se rige por unas reglas muy estrictas. No puede incurrirse en déficit presupuestario, por lo que la financiación del gasto a través del endeudamiento no está permitida. No obstante, con objeto de cubrir las transferencias y los préstamos otorgados a diferentes países dentro del Instrumento de Recuperación Next Generation EU (NGEU), la Comisión Europea fue autorizada, de forma excepcional y temporal, a endeudarse en los mercados de capitales hasta la suma de 750.000 millones de euros (a precios de 2018).

El presupuesto se financia de la siguiente manera: a) los recursos propios tradicionales (esencialmente, los derechos de aduana) aportan un 13%; b) el recurso propio basado en el IVA, un 12%; c) el vinculado a los envases de plástico no reciclados, un 4%; d) el recurso propio basado en la renta nacional (que actúa como válvula de ajuste), un 64%; e) otros ingresos, un 7%.

Desde 2018, la UE ha venido trabajando en propuestas para modernizar el sistema de ingresos para el presupuesto de la UE. En 2021 se introdujo el referido recurso ligado a los envases de plástico. Y, en diciembre de ese año, la Comisión planteó un paquete de tres nuevas fuentes de ingreso, conocido como la “primera cesta” de nuevos recursos propios: el mecanismo de ajuste en frontera en función del contenido en carbono de las importaciones; el sistema de comercialización de derechos de emisión revisado, y un recurso basado en los beneficios reasignados de las compañías multinacionales muy grandes. También se anunciaba una “segunda cesta” de nuevos recursos propios.

Sin embargo, ahora, la Comisión Europea pretende rescatar una propuesta lanzada en 2020 en el sentido de establecer una contribución de las empresas multinacionales dentro de un marco de tributación común (BEFIT). A la espera de su concreción, propone, con carácter temporal, un nuevo recurso propio basado en una estimación estadística por países de los beneficios empresariales. Así, cada país habría de contribuir con un 0,5% del total de beneficios empresariales estimados en las cuentas nacionales. La Comisión resalta que este recurso no sería un impuesto sobre las empresas, ni originaría para éstas costes de cumplimiento. La previsión es obtener una cifra global anual de 16.000 millones de euros (a precios de 2018) a partir de 2024. La apelación a este nuevo ingreso se efectúa con objeto de afrontar compromisos ya adquiridos, correspondientes a la deuda emitida.

Bastante más allá va el Parlamento, que, mediante resolución adoptada en mayo de 2023 (“un nuevo comienzo para las finanzas de la UE, un nuevo comienzo para Europa”), despliega considerablemente el abanico de las alternativas fiscales, en la mayoría de los casos con una orientación conductual, ya que, al margen de la obtención de recursos, pretenden modular determinados comportamientos económicos y sociales, dentro y fuera de la UE.

En el repertorio propuesto se rescatan figuras ya consideradas y se incluyen otras nuevas: a) impuesto sobre sociedades con una base imponible a escala europea para cada sujeto pasivo (BEFIT), y distribución del impuesto entre países según reglas especificadas; b) mecanismo de ajuste en frontera a fin de graduar la carga impositiva sobre las importaciones en función del nivel de los salarios respecto a una retribución mínima de referencia; c) impuesto sobre transacciones financieras; d) impuesto sobre criptoactivos; e) impuesto sobre servicios digitales; f) recurso propio de la UE basado en los datos estadísticos de brecha salarial de género; g) nuevos recursos vinculados a la economía circular; h) ajuste de las contribuciones nacionales según el reciclaje de recursos biológicos, y la cantidad de residuos alimentarios generados.

El planteamiento se completa con la propuesta de integrar en el presupuesto de la UE una serie de ingresos de origen regulatorio o sancionador. El Parlamento declara que “las finanzas de la UE atraviesan un período crítico en el que una falta de reforma tendría efectos perjudiciales sobre el futuro de la Unión Europea, sus políticas, objetivos y la confianza de los ciudadanos e inversores en la Unión”.

Dado que la UE no tiene facultades para establecer impuestos, se propugna esencialmente la vía de las contribuciones nacionales basadas en estimaciones estadísticas, pero, en última instancia, todos los caminos conducen a impuestos que han de pagar los ciudadanos.

(Artículo publicado en el diario “Sur”)

16 de enero de 2023

El reto del Eurolenguaje


“Sin embargo, la estructura de la UE y su ordenamiento jurídico son difíciles de comprender para los ciudadanos europeos. El problema tiene una doble vertiente: por un lado, los textos de los Tratados son a menudo poco claros, y su alcance es difícil de captar; por otro, numerosos conceptos utilizados para regular nuevas situaciones no les son en absoluto familiares a los ciudadanos”.

Si en el prefacio de un texto introductorio al Derecho de la Unión Europea (UE)[1] encontramos una declaración como la anterior, podemos sentir un cierto alivio si, como es bastante probable, nos hemos encontrado con algún que otro escollo al transitar por la normativa comunitaria.

Como señala The Economist, “la mayoría de las organizaciones… desarrollan sus propias jergas. La UE ha creado una tan rica y llena de acrónimos que seguramente cuenta como un dialecto por sus propios méritos”[2].

Y continúa afirmando que “su prosa [de los Eurócratas] es tan opaca como lo es en las revistas de ciencia política. Los gobiernos nacionales escriben de una forma que un alumno típico de secundaria puede comprender. Los Eurócratas aturden a cualquiera que carezca de una titulación universitaria”.

Este patente optimismo del autor de la columna “Charlemagne” le lleva luego a proclamar las ventajas del “Eurolenguaje”, que se ve como la única alternativa para una comunicación transnacional dirigida a los ciudadanos de 27 países.

La prosa comunitaria no sólo es a menudo opaca. En ocasiones, a pesar de la enorme variedad de su léxico, no se encuentran vocablos claramente diferenciados. Las denominaciones de “Consejo Europeo” y “Consejo de Europa” para identificar dos instituciones distintas resulta particularmente ilustrativa.


[1] Unión Europea, “El ABC del Derecho de la Unión Europea, 2017.

[2] “In praise of Euro-gibberish”, 12-11-2022.

8 de diciembre de 2022

¿Libertad (comercial) sin ira con la “IRA”?


La canción “Libertad sin ira” que el grupo Jarcha popularizó en el año 1976 es uno de los iconos de la denominada etapa de la transición democrática en España. Si nos trasladamos del escenario político al del comercio internacional, podría convenirse que en este también es posible ese deseable binomio, aunque, en la práctica, no sea fácil conseguirlo. Si existen plenas garantías de que el precio de los productos que se comercializan internacionalmente no se ve alterado por prácticas restrictivas a la importación, ni por otras favorecedoras de la exportación, en principio, será asumible que los flujos comerciales vengan determinados por razones de estricta competitividad. La libertad comercial prevalecería sin reparos ni reticencias de las partes implicadas en las transacciones internacionales. La experiencia demuestra, sin embargo, que no es tarea sencilla ponerse de acuerdo respecto a lo que son acciones distorsionantes o no del comercio internacional. La larga lista de litigios en el seno de los organismos internacionales sobre la materia da buena fe de ello.

La transición hacia una economía verde y sostenible es un objetivo que cuenta con un respaldo, al menos en el plano declarativo, bastante extendido. El grado de acuerdo es menor respecto a la forma de impulsarla y, especialmente, no es ajeno a las repercusiones que las medidas adoptadas tengan en las diferentes economías y en los flujos comerciales y de inversión internacionales.

Así, por ejemplo, la Unión Europea (UE) ve con buenos ojos que la economía estadounidense se reverdezca, pero se muestra bastante reticente respecto a la utilización de un ingente paquete de estímulos a empresas, cifrado en 369.000 millones de dólares, incluido en la “Inflation Reduction Act” (IRA), por entender que podría vulnerar los principios del libre comercio.

A lo largo de los últimos meses, según Sean Bray, Alex Muresianu, y Daniel Bunn[1], las percepciones europeas sobre la IRA han sido una montaña rusa. Debe tenerse en cuenta que “In tax policy, there are two approaches to mitigate climate change, colloquially called carrots and sticks. Carrots are subsidies designed to reduce emissions—think tax credits for green energy or carbon capture technology. Sticks, such as carbon taxes, penalize emissions. Both approaches change the relative prices of different activities based on how much carbon they emit. The Inflation Reduction Act primarily chooses the carrot approach over the sticks by financing tax credits with mostly non environmental tax increases. The Inflation Reduction Act includes dozens of policies targeted at different green technologies, aiming to reduce emissions from different sectors of the economy”.

La situación es analizada por The Economist (3-12-2022) en un artículo con un título bastante expresivo: “United States, divided Europe”. En él se examinan diversas opciones para que la UE pueda contrarrestar la situación. Recurrir a la Organización Mundial de Comercio, aparte de otros inconvenientes, no parece una opción muy prometedora. La resolución de algunos litigios ha llegado a demorarse 17 años. Otra alternativa sería responder con un programa de estímulos similar al de la IRA, a escala de la UE, línea en la que se posiciona la presidencia de la Comisión Europea. Como en otras cuestiones, la falta de una unión presupuestaria y fiscal actúa como una rémora considerable.

The Economist, tras valorar el panorama suscitado, señala que las quejas europeas sobre el proteccionismo estadounidense tendrían más peso si la UE no hubiese diseñado algunas políticas semejantes a las impulsadas por la Administración Biden. Esta, de alguna manera, da continuidad a la pretensión de cierta política de la Administración anterior, aprovechando el conocido acrónimo “MAGA”, con una leve adaptación: “Make America Green Again”.


[1] “How the Inflation Reduction Act Affects the Future of U.S.-EU Tax and Trade Cooperation”, Tax Foundation, 9-11-2022.


19 de noviembre de 2022

Las reglas fiscales de la UEM: la senda para el ajuste de la deuda pública


Según el marco fiscal vigente en la Unión Económica y Monetaria (UEM), cuando la proporción entre la deuda pública y el PIB de un Estado rebase el valor de referencia del 60% previsto en el Pacto de Estabilidad y Crecimiento, dicho Estado la reducirá a un ritmo medio de una veinteava parte al año como referencia. El incumplimiento del criterio de deuda motivará que se inicie contra el infractor el procedimiento de déficit excesivo. Esa y otras reglas no han impedido que numerosos países hayan rebasado, sistemática o transitoriamente, ese umbral. A finales de 2021, 11 de los 18 países integrantes de la Eurozona estaban en esa situación, dentro de una horquilla que iba del 62% (Eslovaquia) al 194% (Grecia). Con un 118%, España se encontraba en la zona alta del ranking.

Aún en una fase de suspensión de las reglas fiscales, la Unión Europea ha puesto en marcha un proceso de revisión del marco de gobernanza económica. A principios de este mes de noviembre, la Comisión Europea ha publicado una Comunicación [COM(2022) 583] en la que se esbozan nuevos planteamientos. En el texto publicado se afirma (pág. 7) que “la referencia actual para la reducción de la deuda (la llamada regla 1/20) implica, en las actuales circunstancias de elevadas ratios de deuda post-COVID, un esfuerzo fiscal de carga anticipada demasiado exigente que amenaza con comprometer el crecimiento y que es procíclico”. Asimismo, se sostiene que “debe reconocerse que los Estados Miembros altamente endeudados no pueden acatar la referencia existente de reducción de la deuda del 1/20, ya que reducir las ratios de deuda a esta velocidad tendría un impacto muy negativo sobre el crecimiento y, de ahí, sobre la propia sostenibilidad de la deuda”.

A fin de ilustrar la magnitud del esfuerzo requerido en el caso de España, cabe señalar que la disminución de la ratio de la deuda hasta situarse en la cota del 60% del PIB podría lograrse en el siguiente escenario: mantenimiento de una tasa anual de crecimiento nominal del PIB del 3,5% (variación real más incremento de precios) y ninguna adición neta al saldo de la deuda pública de partida.


10 de julio de 2022

Ciudadanía: entre el ámbito nacional y la perspectiva europea


El concepto de ciudadanía está revestido de un estatus especial. Del mero vocablo parece emanar una fuerza que proyecta un halo de respeto y dignidad. Aunque cabe extender esa consideración, vocacional y actitudinalmente, a los confines del planeta, su materialización real, ligada al ejercicio efectivo de derechos políticos y al sometimiento al imperio de la ley, queda, en la práctica, circunscrita a espacios estatales concretos.


La ampliación del ámbito territorial en el que puede ejercerse la ciudadanía sólo puede tener efectos positivos, máxime cuando ese hecho no implique la pérdida de esa condición en el estrato de origen. Ese fue el importante paso que se dio al constituir la Unión Europea (UE), aunque a veces, en el fragor de los asuntos domésticos, pueda pasar un tanto desapercibido. El Tratado de la Unión Europea lo expresa de manera clara y reiterativa, en sus artículos 9 y 20.


Así, en el primero se recoge que “La Unión respetará en todas sus actividades el principio de la igualdad de sus ciudadanos, que se beneficiarán por igual de la atención de sus instituciones, órganos y organismos. Será ciudadano de la Unión toda persona que tenga la nacionalidad de un Estado miembro. La ciudadanía de la Unión se añade a la ciudadanía nacional sin sustituirla”.


En el segundo: “Se crea una ciudadanía de la Unión. Será ciudadano de la Unión toda persona que ostente la nacionalidad de un Estado miembro. La ciudadanía de la Unión se añade a la ciudadanía nacional sin sustituirla”.


El proceso de construcción europea ha avanzado mucho, pero queda aún bastante camino por recorrer. Para seguir avanzando, es preciso interiorizar una serie de situaciones que están amparadas por el marco legal vigente. Aunque ser ciudadano del mundo, en su contenido real, es una meta aún lejana, hay que empezar por integrar la perspectiva europea en la estructura existente, dotada de múltiples niveles, compatibles entre sí: municipal, provincial, regional, nacional y supranacional. La concepción de la UE como una especie de apéndice externo desconectado del resto es un obstáculo notable.


20 de mayo de 2022

La modernización del IVA europeo


Llegó el IVA a España precedido por una fama basada en un repertorio de virtudes tributarias que vendrían a superar las deficiencias del vetusto impuesto en cascada. Aquel año, 1985, fue un año intenso en el proceso de preparación para su implantación, de forma simultánea a nuestro acceso como miembros de pleno derecho de la Comunidad Económica Europea. El IVA encarnaba la modernización del sistema tributario, en la vertiente de la imposición indirecta, para que España pudiera incorporarse a la senda inaugurada por Francia y, posteriormente, adoptada a escala comunitaria.

A partir de los los textos hacendísticos, se conocían las ventajas teóricas del impuesto, y también las distorsiones e inconvenientes que provocan en su estructura las exenciones y los tratamientos diferenciados. La uniformidad -el mismo porcentaje del impuesto sobre el precio final de todos los bienes y servicios consumidos- era la característica clave del IVA sobre la que se erigía su superioridad técnica frente a otras opciones. Mucho ha sido el camino recorrido desde la primera codificación de IVA europeo, allá por año 1977, y no puede decirse que el rumbo elegido haya sido en pro de la uniformidad, como tampoco se ha abierto paso una armonización intracomunitaria efectiva.

Si el ideal de un impuesto uniforme, y lo menos distorsionante posible, es el de un gravamen, con un tipo relativamente moderado, sobre todos los artículos consumidos, el IVA europeo actual se aleja bastante de ese modelo. Esa es, en esencia, la tesis que sostiene Sijbren Cnossen, uno de los expertos internacionales más reconocidos, que defiende el establecimiento de un IVA nuevo, al estilo del implantado en Nueva Zelanda[1].

Es evidente que ese tratamiento implicaría una mejora en términos de eficiencia, pero no queda tan claro que se tradujera en un alivio de la carga tributaria. Las exenciones en el IVA pueden llegar a perjudicar a los consumidores, si se aplican en fases intermedias del proceso de producción y distribución de bienes, pero les benefician, en términos de cuota soportada, si se aplican en la última fase, la de venta al consumidor. La razón es sencilla: en este caso, se deja de gravar el valor añadido de la última fase.


[1] “Moderrnizing the European VAT”, CESIfo Working Papers, 8279, mayo 2020.

17 de septiembre de 2021

Las reglas fiscales de la UEM y la Catedral de Sevilla


La controversia sobre las reglas fiscales de la Unión Económica y Monetaria Europea (UEM) es una constante en el tiempo. Viene produciéndose un debate sobre ellas, de hecho, desde antes de que arrancara el euro. El debate se ha ido acentuando a lo largo del tiempo, especialmente con ocasión de la gran crisis económica y financiera internacional de 2007-2008 y sus consecuencias en la Unión Europea, donde estuvo a punto de dinamitar el euro. También, cómo no, más recientemente con motivo de la pandemia del coronavirus. Ahora que, por fin, parece que puede llegar verdaderamente una era post-Covid, la discusión es ineludible.

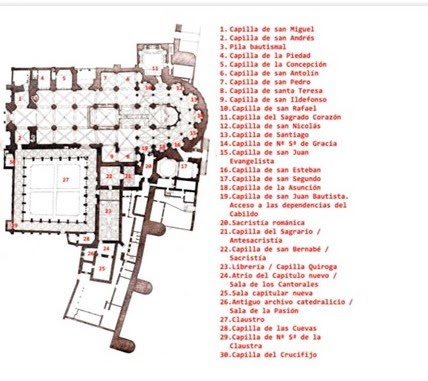
Las reglas fiscales juegan un papel muy importante como vehículo para la aplicación del paradigma de la estabilidad presupuestaria[1]. Desde el punto de vista pedagógico, es un buen momento –“a teachable moment”- para hacer una recapitulación del esquema de las reglas vigentes y de su aplicación efectiva, así como para vislumbrar las posibles líneas de reforma. La tarea no es sencilla, toda vez que el edificio del marco regulatorio se ha ido ampliando con la incorporación de sucesivas estancias. Inevitablemente, el conjunto ha ido ganando complejidad y convirtiéndose en un laberinto. En este sentido, O. Blanchard, en un trabajo con otros dos coautores sobre el rediseño de las reglas fiscales de la UE[2], llega a afirmar que el resultado de las reformas de dichas reglas “es extraordinariamente complejo, y a menudo se asemeja a la Catedral de Ávila: La estructura original es aún reconocible, pero las muchas adiciones hacen difícil ver la consistencia del conjunto”. Tras esta afirmación, se remite a una figura en la que se presenta supuestamente el plano de la Catedral de Ávila, que resulta que es, en realidad, el de la Catedral de Sevilla. Extraña o caprichosa confusión… ¿confusión de confusiones?

Intentar orientarse dentro del laberinto de las reglas fiscales de la UEM es un verdadero reto. A su lado, la amalgama del mosaico catedralicio hispalense se antoja un objetivo más asequible, especialmente si se dispone de un plano detallado. Lo que es seguro es que su estudio sería una actividad llena de alicientes, y una opción a considerar seriamente como sustitutiva. A medida que pasan los años, algunos costes de oportunidad se perciben con más nitidez e intensidad. Las oportunidades perdidas nunca llegan a recuperarse. De hecho, ninguna es reeditable al cien por cien.

Catedral de Sevilla
Fuente: https://www.lacatedraldesevilla,org/en/cathedral-parts.html.

[1] Una síntesis se expone en: Ensayos y notas 4 2021.docx (edufinet.com).

[2] O. Blanchard, Á. Leandro y J. Zettelmeyer, “Redesigning EU fiscal rules: from rules to standards”, Peterson Institute for International Economics, Working Paper, 21-1, febrero 2021, pág. 15.


13 de agosto de 2020

La magnitud económica de los activos públicos en los países de la Unión Europea

Hace unos años, la Comisión Europea publicó un estudio, que tal vez ha podido pasar un tanto desapercibido, acerca de la importancia de los activos del sector público: “Public Assets: What’s at Stake? An Analysis of Public Assets & their Management in the European Union” (European Commission, discussion paper 089, noviembre 2018).

El estudio ofrece información de los activos financieros en la forma de participaciones públicas en compañías (acciones) y de algunas categorías de activos no financieros (fundamentalmente, infraestructuras y recursos naturales).

Para el conjunto de los entonces 28 países integrantes de la Unión Europea (UE) en el año 2015, la magnitud de los activos públicos alcanzaba los 16,5 billones de euros. De éstos, 10,5 billones (64%) correspondían a los activos no financieros, y 6 billones (36%) a los financieros.

España ocupaba el quinto lugar, tras Francia, Alemania, Reino Unido e Italia, en función de la dimensión económica de los activos no financieros, cuyo importe ascendía, en España, a 1 billón de euros.

Por lo que se refiere a los activos financieros públicos, éstos estaban asociados a participaciones en más de 37.000 empresas de la UE. Con 3.809 participaciones, España era, después de Alemania, el país con una mayor cifra absoluta, y un valor del orden de 300.000 millones de euros, lo que la situaba en séptima posición. Globalmente consideradas, las empresas computadas representaban casi un 2% del empleo total de la UE en 2015.

Para el agregado de los países de la UE, los activos públicos considerados -financieros y no financieros- representan en torno al 113% del PIB de la UE; en España, el 121%.

1 de marzo de 2020

La Unión Europea ante el reto presupuestario

En una entrevista reciente, Angela Merkel vaticinaba que las conversaciones acerca del presupuesto de la Unión Europea (UE) para los próximos años no serían “un paseo por el parque”. Está en discusión el establecimiento del marco financiero plurianual (MFP) para el período 2021-2027. Ante la falta de coincidencia entre quienes efectúan aportaciones y quienes obtienen beneficios, la controversia inicial está garantizada en todo debate presupuestario. Además, aunque el daño causado por el Brexit al proyecto europeo sea inconmensurable, ha dejado como herencia inmediata un agujero de unos 10.000 millones de euros anuales.

El presupuesto de la UE se nutre de recursos tradicionales (principalmente derechos de aduana) (16%), del recurso basado en el IVA (12%), y de la contribución ligada a la renta nacional bruta (RNB) (72%). De los gastos totales, un 39% va asociado a recursos naturales (los subsidios agrícolas representan una cuarta parte del total), un 34% se destina a la cohesión económica, social y territorial, un 13% a programas de competitividad, y un 14% a otras actuaciones.

Diversos son los retos suscitados: cubrir el Brexit gap, financiar nuevas prioridades de gasto en ámbitos como los del cambio climático, la tecnología avanzada, la seguridad, o la defensa, y evitar reducir las subvenciones agrícolas, así como las dotaciones para los programas de convergencia económica de las regiones más pobres.

La Comisión Europea ha propuesto un presupuesto equivalente al 1,1% de la RNB de la UE, lo que significa un montante agregado de 1,28 billones de euros en el conjunto de los siete años. Propugna un “presupuesto moderno, simple y flexible”, lo que se traduce, entre otros aspectos, en un ajuste a la baja del 5% en las principales políticas tradicionales. Y, como novedad, una mayor vinculación entre la financiación recibida y el respeto del imperio de la ley. El Parlamento Europeo pretende alcanzar una cifra del 1,3%, y plantea la creación de impuestos propios de la UE.

La fragmentación nacional es evidente. Según el Financial Times, las disputas sobre la cifra de gasto se resuelven en torno a fracciones de un punto porcentual, “pero las pasiones exacerbadas en estos debates testimonian la ansiedad neurálgica de todos los gobiernos de la UE por demostrar a sus votantes que han obtenido ‘una victoria en Bruselas’”. Ante la falta de una visión europea, el presupuesto sigue concibiéndose como un “juego de suma cero”.

Los denominados “cuatro frugales” (Austria, Dinamarca, Holanda y Suecia) abogan por fijar el techo de gasto en el 1% de la RNB. En contraposición, países receptores netos como Polonia o Rumanía sostienen que la idea de que hay ganadores y perdedores netos es errónea, y subrayan que los beneficios de las compañías europeas que operan en tales países supera la financiación que les es transferida. Alemania parece dispuesta a ampliar su contribución, aunque estableciendo algunas restricciones sobre los gastos.

Más allá de los decimales arriba o abajo, la fijación del MFP 2021-2027 viene a significar la entrada en una fase de “modernización” del presupuesto (expresión de interpretación un tanto libre), que puede afectar significativamente a países como Francia y España. Al propio tiempo, refleja el drama de una UE que sigue anclada, pese a que el euro era una apuesta hacia el objetivo de mayor integración política.

En esto sí lleva razón Mateusz Morawiecki, primer ministro polaco, cuando afirma que “negociar un acuerdo presupuestario no es un ejercicio puramente aritmético. Más bien, debe ser una traducción de prioridades políticas en un marco financiero”. ¿Cuáles son esas prioridades en la UE? ¿Cuáles deberían ser. 

La Comisión Europea proclama que “cada ciudadano disfruta de enormes beneficios que la UE proporciona por menos del precio de una taza de café al día”. ¿Cuál es el precio que estamos dispuestos a pagar por un almuerzo o, al menos, por un desayuno completo? Está en juego mucho más que una mera discrepancia cuantitativa.

(Artículo publicado en el diario “Sur”, con fecha 1 de marzo de 2020)

Entradas más vistas del Blog