Mostrando entradas con la etiqueta Reglas fiscales. Mostrar todas las entradas

4 de julio de 2024

El retorno de la Unión Europea a la disciplina fiscal

La estabilidad económica tiene atribuido, en la Unión Europea (UE), un papel fundamental para la consecución del desarrollo sostenible. Así se recoge en el artículo 3 del Tratado de la UE, mientras que, en el artículo 119 del Tratado de Funcionamiento de la UE, se propugna que unas finanzas públicas y unas condiciones monetarias sólidas han de ser los ejes para alcanzar los objetivos que definen la estabilidad económica: crecimiento sostenible y no inflacionista, y alto nivel de empleo. De esta manera, los principios de estabilidad presupuestaria y de sostenibilidad financiera forman parte de los cimientos económicos del proyecto común europeo. La UE asumió que los límites del 3% del PIB, para el déficit público, y del 60% del PIB, para la deuda pública, son unas referencias adecuadas para procurar unas finanzas públicas sólidas.

El Pacto de Estabilidad y Crecimiento (PEC) se encargó de regular la disciplina fiscal en la Unión Económica y Monetaria. Según el PEC, los Estados miembros debían mantener una situación presupuestaria cercana al equilibrio o de superávit, siempre dentro del referido límite. Se trataba de una interpretación estricta de la ortodoxia presupuestaria, toda vez que la directriz era financiar todo el gasto público no financiero (incluida la inversión) sin recurrir al endeudamiento. Pese a ello, numerosos países rebasaron el límite del 3%. Posteriormente, entraron en juego tres nuevas reglas basadas en el déficit estructural, la senda del gasto público, y la disminución sostenida de los excesos de la deuda.

A lo largo de los años se ha ido configurando un sistema considerablemente complejo, falto de credibilidad, y de escaso cumplimiento efectivo. En marzo de 2020, ante el desencadenamiento de la pandemia de la Covid-19, las normas se declararon en suspenso, situación que se prolongó durante los años 2021, 2022 y 2023. Con vistas a su reactivación, en diciembre de 2023 se llegó a un acuerdo para la revisión de la gobernanza económica.

Con una manifiesta intención de introducir una mayor flexibilidad, el nuevo marco se decanta por la reducción de las ratios de deuda pública y los déficits públicos de “una manera gradual, realista, sostenida y favorable al crecimiento”. Aspiración ésta que se quiere hacer compatible con la realización de reformas e inversiones en una serie de ámbitos estratégicos, y la disposición de algún margen para las políticas anticíclicas. La novedad más significativa es la aplicación de un enfoque diferenciado para cada país, a fin de tener en cuenta la heterogeneidad de las situaciones fiscales. Cada Estado miembro deberá elaborar un plan fiscal a medio plazo (4 o 5 años, ampliables hasta 7). Respecto a aquellos países que superen alguno de los límites de la deuda o del déficit, la Comisión Europea transmitirá una “trayectoria técnica diferenciada”, expresada en términos de gasto público. Cobra un gran protagonismo este indicador, pero se mantienen, con modificaciones, los procedimientos de déficit excesivo según las cifras de déficit y deuda. Dicha trayectoria técnica debe cumplir dos salvaguardias: la sostenibilidad de la deuda y la resiliencia del déficit, encaminada a proporcionar un margen de seguridad por debajo del valor de referencia del 3%.

Los escollos de la complejidad y la falta de efectividad de los que adolecía el esquema anterior no parece que queden claramente superados en el nuevo, que se presta a márgenes interpretativos. Los retos, en cualquier caso, están asegurados, ya que se parte de una situación en la que, de los veinte países integrantes de la Eurozona, sólo cinco cumplen estrictamente los valores de referencia del déficit y de la deuda, y seis países tienen una ratio de deuda superior al 100% del PIB. No puede pasar desapercibido el auxilio prestado, hasta ahora, por el Banco Central Europeo con la adquisición -no directa- de ingentes cantidades de deuda. Y, por supuesto, será primordial comprobar si la emisión de eurobonos para financiar el programa de recuperación Next Generation EU ha supuesto un verdadero “momento hamiltoniano”.

(Artículo publicado en el “Anuario Joly Andalucía 2024”) 


3 de julio de 2023

Las reglas fiscales de la Unión Europea: tiempo de reforma

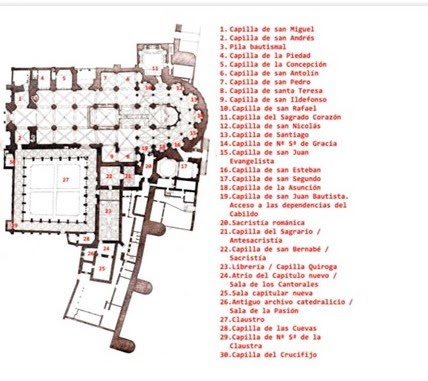
Aparentemente, la doctrina de la estabilidad presupuestaria en la Unión Económica y Monetaria Europea (UEM) se resume en dos mandamientos muy simples relacionados con el montante del déficit público y el nivel de la deuda pública. Pero esto es algo bastante engañoso. A lo largo de sus ya más de veinte años de recorrido, se han ido incorporando nuevos elementos que han llevado a un alto grado de complejidad de su arquitectura institucional, que ha sido comparada con la Catedral de Sevilla.

El paradigma de la estabilidad presupuestaria desempeña un papel crucial en la Unión Europea (UE) y, de manera particular, en la UEM. Junto con la estabilidad monetaria, se concibe como un requisito esencial para lograr los objetivos de crecimiento sostenible, estabilidad de precios y alto nivel de empleo. Así, ya en el propio control de pasaporte para el acceso al euro se exigía que los países candidatos acreditaran respetar el límite del 3% del PIB para el déficit público, y del 60%, sobre la misma magnitud macroeconómica, para la deuda pública.

Con vocación de permanencia, el Pacto de Estabilidad y Crecimiento (PEC) asumió ambos criterios como pieza clave del desarrollo de la UEM. Tras la crisis de deuda pública comenzada en 2010, se aprobó en 2012 el Tratado de Estabilidad, Coordinación y Gobernanza (TECG) en la UEM. Preservando los límites señalados, el TECG incorporaba la restricción añadida de que el déficit estructural anual no supere el 0,5% del PIB, la denominada “regla de oro fiscal”. Por saldo estructural anual se entiende el saldo presupuestario (ingresos menos gastos públicos no financieros) ajustado mediante la eliminación de los efectos de la coyuntura económica, una vez excluidas las medidas ocasionales y las de carácter temporal.

Los Estados miembros deberán garantizar la rápida convergencia hacia sus respectivos objetivos a medio plazo, de conformidad con los calendarios propuestos por la Comisión Europea. En caso de que el saldo presupuestario se desvíe de las previsiones, deben activarse automáticamente medidas correctoras. Para aquellos países que se vean afectados por una recesión económica grave u otros acontecimientos inusuales que estén fuera de su control, se prevén exoneraciones temporales del cumplimiento de la regla de equilibrio presupuestario. Asimismo, si la proporción entre la deuda pública y el PIB de un Estado rebasa el valor de referencia del 60%, debe procederse a su reducción según un plan de ajuste, a razón de una veinteava parte al año.

Como resultado de ello, se llegó a un conjunto de reglas considerado de gran complejidad técnica, no basadas en variables observables directamente, sino en estimaciones sujetas a controversia metodológica, como es el caso de la brecha de producción (output gap). Ahora bien, la efectividad de las normas había sido modesta y, en marzo de 2020, en la fase inicial de la pandemia de la Covid-19, se declararon en suspenso.

Ya con vistas a la reinstauración de las reglas fiscales en 2024, la Comisión Europea ha difundido una propuesta para un nuevo marco de gobernanza económica y fiscal. Tras hacer un balance de la experiencia, que se valora positivamente, pero con importantes matices, la Comisión busca definir una arquitectura más simple e integrada para la supervisión, con el propósito de asegurar la sostenibilidad de la deuda y promover un crecimiento inclusivo y sostenible. Los valores de referencia para el déficit presupuestario (3% del PIB) y la deuda pública (60% del PIB) permanecen inalterados.

La piedra angular del nuevo marco son los planes fiscales y de reformas nacionales a medio plazo, los cuales abordarán conjuntamente los compromisos fiscales, las reformas y las inversiones de cada país, dentro de un esquema común para la UE. Los planes tendrán una duración de cuatro años, ampliable a siete, en casos justificados de reformas e inversiones públicas que promuevan el crecimiento y la transición digital o energética.

Se prevé establecer requerimientos para asegurar que la ratio de la deuda se coloque en una senda descendente o quede en niveles prudentes, y que el déficit presupuestario se mantenga, a medio plazo, por debajo del 3% del PIB. Sin embargo, se elimina la regla de la veinteava parte concerniente a la deuda pública, por entender que puede implicar una exigencia excesiva.

En el nuevo esquema, se utilizaría como variable esencial de control el “gasto primario neto financiado nacionalmente”, es decir, el gasto público con exclusión de una serie de partidas: los aumentos de gasto correspondientes a subidas impositivas que se aprueben expresamente, los gastos de intereses de la deuda, y los gastos por prestaciones de desempleo.

No todos los instrumentos y los procedimientos han superado el test del tiempo, asevera la Comisión Europea respecto a la etapa anterior. Está por ver si, de aprobarse, el nuevo esquema, más relajado y flexible, conseguiría recuperar la senda de sostenibilidad financiera en países altamente endeudados y, con carácter general, preservar la estabilidad presupuestaria.

(Artículo publicado en el Anuario Joly Andalucía 2023). 

26 de diciembre de 2022

La reforma de las reglas fiscales de la Unión Europea


El paradigma de la estabilidad presupuestaria desempeña un papel crucial en la configuración institucional de la Unión Europea (UE) y, de manera particular, en la de la Unión Económica y Monetaria (UEM). Para el desarrollo de esta, el Pacto de Estabilidad y Crecimiento (PEC) asumió como criterios unos límites del 3% del PIB para la cifra de déficit público, y del 60%, sobre la misma magnitud macroeconómica, para la de deuda pública. A raíz de la gran crisis económica y financiera internacional de 2007-2008, y sus derivaciones, se adoptaron diversas iniciativas tendentes a reforzar los mecanismos de la estabilidad presupuestaria.

Se implantó una regla de oro centrada en el saldo presupuestario estructural (saldo sin considerar la influencia de la coyuntura económica en los ingresos y gastos públicos, ni medidas extraordinarias), y se estableció que aquellos países cuya deuda pública excediera del 60% del PIB debían reducir el exceso en una veinteava parte cada año.

Como resultado de ello, se llegó a un conjunto de reglas considerado de gran complejidad técnica, basadas en variables no observables directamente, sino en estimaciones sujetas a controversia metodológica. Pese a ello, la consideración de variables como la brecha de producción (output gap) o el saldo presupuestario estructural responde a una lógica económica absolutamente razonable. En cualquier caso, la efectividad de las normas había sido modesta y, en marzo de 2020, en la fase inicial de la pandemia de la Covid-19, se declararon en suspenso.

Ya con vistas a la reinstauración de las reglas fiscales en 2024, la Comisión Europea ha difundido una propuesta para un nuevo marco de gobernanza económica y fiscal. Tras hacer un balance de la experiencia, que se valora positivamente, pero con importantes matices, la Comisión busca definir una arquitectura más simple e integrada para la supervisión, con el propósito de asegurar la sostenibilidad de la deuda y promover un crecimiento inclusivo y sostenible. Los valores de referencia para el déficit presupuestario (3% del PIB) y la deuda pública (60% del PIB) permanecen inalterados.

La piedra angular del nuevo marco son los planes fiscales y de reformas nacionales a medio plazo, los cuales abordarán conjuntamente los compromisos fiscales, las reformas y las inversiones de cada país, dentro de un esquema común para la UE. Los planes tendrán una duración de 4 años, ampliable a 7, en casos justificados de reformas e inversiones públicas que promuevan el crecimiento y la transición digital o energética.

Se prevé establecer requerimientos para asegurar que la ratio de la deuda se coloque en una senda descendente o quede en niveles prudentes, y que el déficit presupuestario se mantenga por debajo del 3% del PIB a medio plazo. Sin embargo, se elimina la regla de la veinteava parte concerniente a la deuda pública, por entender que puede implicar una exigencia excesiva. Respecto a España, la disminución de la ratio de la deuda (118% sobre el PIB, a finales de 2021) hasta situarse en la cota del 60% podría lograrse en un escenario de mantenimiento, durante 20 años, de una tasa anual de crecimiento nominal (variación real más incremento de precios) del PIB del 3,5% y ninguna adición neta al saldo de la deuda pública de partida.

En el nuevo esquema, se utilizará como variable esencial de control el “gasto primario neto financiado nacionalmente”, es decir, el gasto público con exclusión de una serie de partidas: los aumentos de gasto correspondientes a subidas impositivas que se aprueben expresamente, los gastos de intereses de la deuda, y los gastos por prestaciones de desempleo.

No todos los instrumentos y los procedimientos han superado el test del tiempo, asevera la Comisión Europea respecto a la etapa anterior. Está por ver si el nuevo esquema, más relajado y flexible, consigue recuperar la senda de sostenibilidad financiera en países altamente endeudados y, con carácter general, preservar la estabilidad presupuestaria. Cuando una veintena de países independientes quieren compartir una moneda, necesitan, como afirma The Economist, algunos guardarraíles. Hasta ahora, el sistema se ha mantenido en pie por la decisiva ayuda recibida desde la instancia monetaria. En tanto no se complete la casa común, no hay garantía de que un paquete de reglas fiscales sea suficiente para evitar que algún residente acabe asomándose al precipicio.


19 de noviembre de 2022

Las reglas fiscales de la UEM: la senda para el ajuste de la deuda pública


Según el marco fiscal vigente en la Unión Económica y Monetaria (UEM), cuando la proporción entre la deuda pública y el PIB de un Estado rebase el valor de referencia del 60% previsto en el Pacto de Estabilidad y Crecimiento, dicho Estado la reducirá a un ritmo medio de una veinteava parte al año como referencia. El incumplimiento del criterio de deuda motivará que se inicie contra el infractor el procedimiento de déficit excesivo. Esa y otras reglas no han impedido que numerosos países hayan rebasado, sistemática o transitoriamente, ese umbral. A finales de 2021, 11 de los 18 países integrantes de la Eurozona estaban en esa situación, dentro de una horquilla que iba del 62% (Eslovaquia) al 194% (Grecia). Con un 118%, España se encontraba en la zona alta del ranking.

Aún en una fase de suspensión de las reglas fiscales, la Unión Europea ha puesto en marcha un proceso de revisión del marco de gobernanza económica. A principios de este mes de noviembre, la Comisión Europea ha publicado una Comunicación [COM(2022) 583] en la que se esbozan nuevos planteamientos. En el texto publicado se afirma (pág. 7) que “la referencia actual para la reducción de la deuda (la llamada regla 1/20) implica, en las actuales circunstancias de elevadas ratios de deuda post-COVID, un esfuerzo fiscal de carga anticipada demasiado exigente que amenaza con comprometer el crecimiento y que es procíclico”. Asimismo, se sostiene que “debe reconocerse que los Estados Miembros altamente endeudados no pueden acatar la referencia existente de reducción de la deuda del 1/20, ya que reducir las ratios de deuda a esta velocidad tendría un impacto muy negativo sobre el crecimiento y, de ahí, sobre la propia sostenibilidad de la deuda”.

A fin de ilustrar la magnitud del esfuerzo requerido en el caso de España, cabe señalar que la disminución de la ratio de la deuda hasta situarse en la cota del 60% del PIB podría lograrse en el siguiente escenario: mantenimiento de una tasa anual de crecimiento nominal del PIB del 3,5% (variación real más incremento de precios) y ninguna adición neta al saldo de la deuda pública de partida.


7 de diciembre de 2021

Sorteando el Schuldenbremse: ¿Economía de Pipi Calzaslargas?


Olaf Scholz, el próximo canciller de la República Federal de Alemania, era, hasta hace poco, el ministro de finanzas de dicho país. A pesar de su pertenencia al SPD, era considerado, por sus palabras y por sus hechos, un defensor de la ortodoxia presupuestaria y financiera. Hasta tal punto es así que incluso compartía opinión con su predecesor, el tenido como halcón presupuestario Wolfgang Schäuble, acerca de los factores limitativos de la inversión pública[1]. A mayor abundamiento, como nos hacíamos eco en un artículo publicado en este blog[2], ni siquiera veía la necesidad de reformar las controvertidas reglas fiscales de la Unión Económica y Monetaria.

Pero, ya se sabe, una vez que se accede a la cúspide del poder gubernamental, no es demasiado difícil que se desaten algunos factores “transformacionales”. Está por ver si esto sucede o no con el nuevo canciller federal. El gobierno en ciernes se mueve entre dos objetivos aparentemente incompatibles: por una parte, aumentar sustancialmente la inversión pública y, por otra, respetar el estricto freno a la deuda pública recogido como norma constitucional en Alemania, que establece un límite al endeudamiento neto estructural del gobierno federal equivalente al 0,35% del PIB.

Sin embargo, la sagacidad de Scholz parece que le permitirá cuadrar el círculo[3]: cómo conjugar el incremento de la inversión pública prometido por los Verdes en su campaña electoral con la reticencia de los Liberales a elevar la carga impositiva, y respetar el referido freno.

A tal efecto se barajan algunas soluciones “creativas”[4]: i) convertir el KfW, un banco de desarrollo de propiedad estatal, en una agencia de innovación e inversión, dedicándola a la concesión de préstamos al sector privado; ii) permitir que determinadas compañías públicas relacionadas con el sector inmobiliario puedan captar deuda con destino a inversiones; iii) retocar la metodología para el cálculo del componente cíclico utilizado en la regla del freno de la deuda, de manera que se amplíe de facto el techo del endeudamiento.

Algunas de las fórmulas planteadas tienen el sabor de ciertos esquemas de financiación de infraestructuras como el conocido “modelo español” o de creación de sociedades públicas, que fue en su día bastante cuestionado.

Lars Feld, profesor de la Universidad de Friburgo, anterior asesor gubernamental, se ha mostrado bastante cáustico respecto a las propuestas de la nueva coalición de gobierno, que ha llegado a calificar como “Economía de Pipi Calzaslargas – Hago el mundo como me gusta”[5].


[1] Vid. The Economist, “The end of the German debt brake?”, EIU, 1 de marzo de 2021.

[3] Vid. G. Chazan, “Olaf Scholz plots a way round Germany’s debt rules”, Financial Times, 7 de diciembre de 2021.

[4] Vid. Chazan, op. cit.

[5] Vid. Chazan, op. cit.


22 de octubre de 2021

El techo de deuda en Estados Unidos: una regla fiscal singular y de alto riesgo


El estatuto sobre el límite de la deuda pública fue aprobado en Estados Unidos hace ya más de un siglo, en 1917, pero, salvo alguna excepción, no ha representado un papel significativo en la política fiscal norteamericana hasta el año 2011[1]. La Budget Control Act (BCA) de 2011 topó la capacidad de gasto de la autoridad presupuestaria durante cada año, con un montante fijo, de 2012 a 2021, en un intento de reducir el déficit[2]. En dicha norma se prevé un “embargo” (“sequestration”) con objeto de evitar un incumplimiento del presupuesto anual. En este sentido, se establece el recorte del gasto discrecional si, en cualquier momento, el gasto excede del tope establecido, mediante el embargo automático de las partidas no exentas[3]. En la BCA, se contemplaban aumentos del techo de la deuda supeditados a la obtención de ahorros de gasto.

La BCA contiene un complejo juego de mecanismos. Tiene tres componentes que afectan al presupuesto anual[4]: i) un componente impone límites estatutarios al gasto discrecional anual, tanto para las rúbricas de defensa como para las no de defensa; ii) un segundo componente requiere reducciones anuales a los límites iniciales de gasto discrecional, activadas por la ausencia de un acuerdo de reducción del déficit por parte de un comité previsto en la BCA; iii) en tercer lugar, hay reducciones adicionales automáticas del gasto obligatorio, activadas por la misma ausencia de acuerdo de reducción del déficit.

Manuel Conthe ha resumido de manera gráfica la situación: “… el Congreso ha mantenido siempre un doble control de las finanzas públicas: debe aprobar no sólo el Presupuesto federal y, con ello, el correspondiente déficit, sino también, de forma separada, cualquier elevación del techo de deuda. Controla, pues, tanto el grifo como el nivel máximo de agua de la bañera”[5].

A pesar de que hay analistas que sostienen que el techo de la deuda es “letra muerta”, y que las leyes reguladoras de los gastos y los impuestos deben tener precedencia respecto a la limitación de la deuda[6], lo cierto es que la política presupuestaria del gobierno federal estadounidense se sigue viendo condicionada por esta disposición, de manera que incluso la sombra del “default” emerge en el horizonte[7]. Tras haberse agotado el límite estatutario actual de deuda, de $28,5 billones, el gobierno tendría problemas para hacer frente a sus obligaciones. La secretaria del Tesoro, Janet Yellen, ha advertido de que, ya en el mes de octubre de 2021, el gobierno carecería de recursos[8]. El “acantilado fiscal” (“fiscal cliff”) vuelve a vislumbrarse en el paisaje cercano.

Para The Economist[9], las “amenazas rituales de daño económico autoinfligido de Estados Unidos son únicas. Pero el techo de la deuda es una versión extrema de algo que muchos países hacen”[10], a través de reglas fiscales que pretenden abordar el problema de los “fondos comunes”, esto es, “que los beneficiarios del gasto del gobierno ignoren los costes impuestos sobre los contribuyentes y las generaciones futuras”. Sin embargo, como señala el Financial Times, “el extraordinario riesgo de impago supera la prudencia que, si acaso, el límite infunde”[11].

De aplicarse estrictamente el techo establecido, y si el Tesoro atendiese los pagos de intereses, el ajuste en el resto de los gastos sería mayúsculo, toda vez que debería llegar al 40%[12].

Contrariamente a lo que podría pensarse, el uso de la normativa sobre el techo de la deuda no es monocolor en el plano político[13]. Tras un intenso proceso negociador en las cámaras legislativas, se ha alcanzado un acuerdo para ampliar el techo de la deuda (en $480.00 millones) hasta el 3 de diciembre de 2021[14]. Un respiro no desdeñable, pero que no aleja en demasía el vértigo del amenazante acantilado.

¿Podría ser la acuñación de una macromoneda de platino, de $1 billón, como se ha propuesto, un atajo para sortear el límite de la deuda?[15]. En cualquier caso, de no resolverse la amenaza, las consecuencias podrían ser calamitosas[16].

(Artículo publicado en EdufiAcademics)


[1] Vid. Congressional Research Service, “Tech debt limit: history and recent increases”, 2 de noviembre de 2015.

[2] Dicha Ley venía a reformar la “Balanced Budget and Emergency Deficit Control Act” de 1985. Vid. Public Law 112-25, 2 de agosto de 2011, pág. 241.

[3] Vid. Committee on the Budget, “Summary of the Budget Control Act of 2011”, 3 de agosto de 2011; J. Guber, “Public finance and public policy”, 6ª ed., Worth Publishers, 2019, págs. 155-156.

[4] Vid. Congressional Research Service, “The Budget Control Act: frequently asked questions”, 1 de octubre de 2019.

[5] Vid. “Metáforas de la bañera”, Expansión, 5 de octubre de 2021.

[6] Vid. N. H. Buchanan, “Bargaining in the shadow of the debt ceiling: when negotiating over spending and tax laws, congress and the president should consider the debt ceiling a dead letter”, 113 Colum. L. Rev. 32, 2013. Desde posiciones del Partido Demócrata se defienden distintas opciones para dejar sin efecto el techo de la deuda. Vid. D. Mathews, “How Joe Biden could end the debt celing – all by himself”, www.vox.com/policy-and-politics, 28 de septiembre de 2021.

[7] El techo de la deuda representa el principal riesgo a la baja, a corto y medio plazo, para la actual calificación crediticia (‘AA’) asignada a Estados Unidos. Vid. D. Schen, “La crisis del techo de deuda recuerda por qué Estados Unidos ya no es ‘AAA’”, Expansión, 30 de septiembre de 2021. Como recuerda este mismo analista, “el único impago técnico de la deuda pública estadounidense en era de posguerra se produjo en 1979, precisamente debido al uso partidista del techo de la deuda”.

[8] The Economist, “America’s debt ceiling is a disaster, though fiscal rules can help”, 25 de septiembre de 2021.

[9] Op. cit.

[10] Para el caso de la Eurozona, puede verse J. M. Domínguez Martínez, “El marco de estabilidad presupuestaria en la UEM: el papel de las reglas fiscales”, Ensayos y Notas 4/2021, EdufiAcademics, Edufinet.

[11] The Editorial Board, “The US debt ceiling needs to be raised”, 30 de septiembre de 2021.

[12] Vid. W. Edelberg y L. Sheiner, “How worried should we be if the debt ceiling isn’t lifted”, Brookings.edu.blog, 28 de septiembre de 2021.

[13] Vid. C. Caldwell, “Republicans’s debt brinkmanship may be a winning strategy”, Financial Times, 4 de octubre de 2021.

[14] Vid.: L. Fedor, “Democrats seek to avoid shutdown while the scramble on debt ceiling”, Financial Times, 30 de septiembre de 2021; J. Politi, L. Fedor, y C. Smith, “Republicans and Democrats grapple over short-term debt ceiling fix”, Financial Times, 7 de octubre de 2021; L. Fedor, E. Platt, y C. Smith, “Senate votes to raise US debt limit until December”, Financial Times, 8 de octubre de 2021.

[15] Vid. The Economist, “#Mintthecoin. Could a $1trn coin end America’s debt-ceiling showdown?”, 9 de octubre de 2021.

[16] Vid. The Economist, “Groundhog days. Why can’t America quit flirting with financial ruin?”, 9 de octubre de 2021.


16 de octubre de 2021

Las reglas fiscales de la UEM: tiempo de reforma


Aparentemente, la doctrina de la estabilidad presupuestaria en la Unión Económica y Monetaria Europea (UEM) se resume en dos mandamientos muy simples relacionados con el montante del déficit público y el nivel de la deuda pública. Pero esto es algo bastante engañoso. A lo largo de sus ya más de 20 años de recorrido, se han ido incorporando nuevos elementos en la arquitectura institucional, de forma que ha alcanzado un alto grado de complejidad. Blanchard (y coautores) la comparan con la Catedral de Sevilla: “La estructura original es aún reconocible, pero las muchas adiciones hacen difícil ver la consistencia del conjunto”.

El paradigma de la estabilidad presupuestaria desempeña un papel crucial en la Unión Europea (UE) y, de manera particular, en la UEM. Junto con la estabilidad monetaria, se concibe como un requisito esencial para lograr los objetivos de crecimiento sostenible, estabilidad de precios y alto nivel de empleo. Así, ya en el propio control de pasaporte para el acceso al euro se exigía que los países candidatos acreditaran respetar el límite del 3% del PIB para el déficit público, y del 60%, sobre la misma magnitud macroeconómica, para la deuda pública.

Con vocación de permanencia, el Pacto de Estabilidad y Crecimiento (PEC) asumió ambos criterios como pieza clave del desarrollo de la UEM. Tras la crisis de deuda pública comenzada en 2010, se aprobó en 2012 el Tratado de Estabilidad, Coordinación y Gobernanza (TECG) en la UEM. Preservando los límites señalados, el TECG incorpora la restricción añadida de que el déficit estructural anual no supere el 0,5% del PIB, la denominada “regla de oro fiscal”. Por saldo estructural anual se entiende el saldo anual (ingresos menos gastos públicos no financieros) ajustado mediante la eliminación de los efectos de la coyuntura económica, una vez excluidas las medidas ocasionales y las de carácter temporal.

Los Estados miembros deberán garantizar la rápida convergencia hacia sus respectivos objetivos a medio plazo, de conformidad con los calendarios propuestos por la Comisión Europea. En caso de que el saldo presupuestario se desvíe de las previsiones, deben activarse automáticamente medidas correctoras. Para aquellos países que se vean afectados por una recesión económica grave u otros acontecimientos inusuales que estén fuera de su control, se prevén exoneraciones temporales del cumplimiento de la regla de equilibrio presupuestario. Asimismo, en caso de que la proporción entre la deuda pública y el PIB de un Estado rebase el valor de referencia del 60%, debe proceder a su reducción según un plan de ajuste, a razón de una veinteava parte al año.

En marzo de 2020, la Comisión Europea activó la cláusula general de escape del PEC, que permite una desviación transitoria de la senda de ajuste hacia el objetivo presupuestario a medio plazo. Ha sido la primera vez en la que dicha cláusula ha sido activada. La expectativa es que las reglas fiscales se reactiven en 2023.

En 2020, el déficit medio en la Eurozona creció 8 puntos porcentuales, para alcanzar el 8,8% del PIB. Dicho deterioro venía explicado por el funcionamiento de los estabilizadores automáticos (4 puntos porcentuales de PIB) y las medidas discrecionales ante las crisis sanitaria y económica (otra cifra similar). A su vez, la ratio de deuda pública, a finales de 2020, había superado el 100% del PIB (101,7%) para el conjunto de la Eurozona.

En este panorama, se han reavivado las voces que reclaman una revisión del marco fiscal de la Eurozona, que, según algunas opiniones, es “demasiado complicado, demasiado politizado, y demasiado procíclico”. Algunas propuestas van encaminadas a suavizar el esfuerzo de ajuste de los niveles de deuda y a evitar que se frenen los programas de inversión. Para algunos economistas, poner el foco en unas cifras concretas de déficit y deuda, en vez de en los usos de la política fiscal, es contraproducente.

La propuesta de una nueva “regla de oro verde” cuenta con importantes respaldos. Se trataría de eliminar las inversiones ligadas al medioambiente del cálculo del déficit público. Lo anterior se enmarca en una gran corriente favorable a la aceptación de unos niveles de deuda pública elevados, hoy más fácilmente sostenibles que en épocas pasadas.

En contraposición, los ministros de finanzas de ocho países de la UE, conocidos como “países frugales” (entre ellos, Austria y Holanda), insisten en que deben mantenerse las reglas fiscales, que sólo deberían reformarse para potenciar la simplificación y la transparencia. A su vez, Olaf Scholz, antes de las recientes elecciones alemanas, declaraba que una moneda común necesita reglas comunes, y que las reglas actuales han demostrado que pueden proporcionar la flexibilidad necesaria.

(Artículo publicado en el diario “Sur”)


17 de septiembre de 2021

Las reglas fiscales de la UEM y la Catedral de Sevilla


La controversia sobre las reglas fiscales de la Unión Económica y Monetaria Europea (UEM) es una constante en el tiempo. Viene produciéndose un debate sobre ellas, de hecho, desde antes de que arrancara el euro. El debate se ha ido acentuando a lo largo del tiempo, especialmente con ocasión de la gran crisis económica y financiera internacional de 2007-2008 y sus consecuencias en la Unión Europea, donde estuvo a punto de dinamitar el euro. También, cómo no, más recientemente con motivo de la pandemia del coronavirus. Ahora que, por fin, parece que puede llegar verdaderamente una era post-Covid, la discusión es ineludible.

Las reglas fiscales juegan un papel muy importante como vehículo para la aplicación del paradigma de la estabilidad presupuestaria[1]. Desde el punto de vista pedagógico, es un buen momento –“a teachable moment”- para hacer una recapitulación del esquema de las reglas vigentes y de su aplicación efectiva, así como para vislumbrar las posibles líneas de reforma. La tarea no es sencilla, toda vez que el edificio del marco regulatorio se ha ido ampliando con la incorporación de sucesivas estancias. Inevitablemente, el conjunto ha ido ganando complejidad y convirtiéndose en un laberinto. En este sentido, O. Blanchard, en un trabajo con otros dos coautores sobre el rediseño de las reglas fiscales de la UE[2], llega a afirmar que el resultado de las reformas de dichas reglas “es extraordinariamente complejo, y a menudo se asemeja a la Catedral de Ávila: La estructura original es aún reconocible, pero las muchas adiciones hacen difícil ver la consistencia del conjunto”. Tras esta afirmación, se remite a una figura en la que se presenta supuestamente el plano de la Catedral de Ávila, que resulta que es, en realidad, el de la Catedral de Sevilla. Extraña o caprichosa confusión… ¿confusión de confusiones?

Intentar orientarse dentro del laberinto de las reglas fiscales de la UEM es un verdadero reto. A su lado, la amalgama del mosaico catedralicio hispalense se antoja un objetivo más asequible, especialmente si se dispone de un plano detallado. Lo que es seguro es que su estudio sería una actividad llena de alicientes, y una opción a considerar seriamente como sustitutiva. A medida que pasan los años, algunos costes de oportunidad se perciben con más nitidez e intensidad. Las oportunidades perdidas nunca llegan a recuperarse. De hecho, ninguna es reeditable al cien por cien.

Catedral de Sevilla
Fuente: https://www.lacatedraldesevilla,org/en/cathedral-parts.html.

[1] Una síntesis se expone en: Ensayos y notas 4 2021.docx (edufinet.com).

[2] O. Blanchard, Á. Leandro y J. Zettelmeyer, “Redesigning EU fiscal rules: from rules to standards”, Peterson Institute for International Economics, Working Paper, 21-1, febrero 2021, pág. 15.


Entradas más vistas del Blog