Mostrando entradas con la etiqueta Psicología Financiera. Mostrar todas las entradas

4 de agosto de 2024

El quebradero de cabeza del cumpleaños de Cheryl

 Dionisio Cantalapiedra me recordaba días pasados el conocido “puzle del cumpleaños de Cheryl”, que, hace algunos años, despertó una gran atención y que hoy es utilizado para poner a prueba los dispositivos más populares de inteligencia artificial.

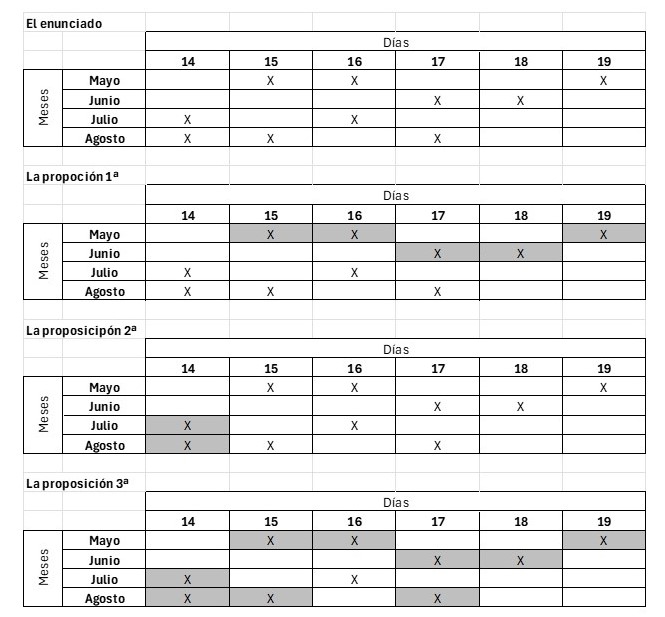
En dicho rompecabezas, Cheryl desafía a sus amigos Albert y Bernard a adivinar su cumpleaños. Les informa de que es una de estas 10 fechas: 15, 16 o 19 de mayo; 17 o 18 de junio; 14 o 16 de julio; 14, 15 o 17 de agosto.

Para acelerar las adivinanzas, Cheryl le dice a Albert su mes de nacimiento, y a Bernard el día del mes, pero no el mes en sí.

Albert y Bernard piensan un rato, y exponen (a Cheryl) las siguientes proposiciones:

1ª. Albert anuncia: "No sé tu cumpleaños, y sé que Bernard tampoco lo sabe".

2ª. Bernard responde: "En ese caso, ahora sé tu cumpleaños".

3ª. Albert concluye: "Ahora también sé tu cumpleaños".

¿Cuál es el cumpleaños de Cheryl?

La resolución de este enigma puede abordarse secuencialmente atendiendo a las anteriores proposiciones:

Albert sabe el mes, pero no el día, por lo que reconoce que no sabe la fecha del cumpleaños, si bien aporta una información relevante: tiene la seguridad de que Bernard tampoco la sabe. Bernard la sabría si se le hubiese dicho que el día era el 18 o el 19, las únicas fechas que no se repiten. Al decir Albert que Bernard no conoce la fecha, está afirmando que el mes no puede ser ni mayo ni junio. Si fuera uno de estos meses, cabría la posibilidad de que fuera el 18 o el 19. A tenor de su afirmación, quedan excluidas cinco posibilidades.

A partir de ahí, Bernard sabe ya que el cumpleaños tiene que caer en julio o en agosto. Dice que sabe ya cuándo es el cumpleaños. Si dice esto, no puede ser el día 14, ya que podría ser en un mes o en el otro. Quedan tres opciones, el 16 de julio, el 15 y el 17 de agosto.

En la tercera proposición, Albert dice que ya sabe el día. Si el mes fuera agosto, Albert tendría duda entre el 15 y el 17. Respecto a julio, hay una sola fecha, el 16, que es la del cumpleaños. Esta es la única fecha compatible con las tres proposiciones.

Ahora bien, cabe plantearse qué es lo que lleva a Albert a tener esa seguridad en la elección del día. Supongamos que el cumpleaños de Cheryl, en lugar del indicado, fuera el 17 de agosto. Albert conoce el mes, y Bernard el día. Repitamos el proceso.

Por la razón expuesta, quedan excluidos los meses de mayo y junio. Quedan las cinco opciones antes acotadas. Si la fecha fuera el 14, Bernard no sabría a qué mes correspondería, dada la repetición. Sabe que el día es el 17, y, dado que sólo aparece la opción del mes de agosto, puede tener la certeza de cuándo es el cumpleaños. Sin embargo, Albert, que sabe que es en agosto, se queda con la duda de si es el 15 o el 17 de este mes. El hecho de que Bernard identifique el cumpleaños no implica que Albert pueda hacer lo mismo. En definitiva, esto es lo que venía a plantear Dionisio Cantalapiedra. ¿Por qué dice Albert que sabe lo que expone en la tercera proposición? Lo que faltaba: un quebradero de cabeza dentro de un rompecabezas. El único consuelo, momentáneo, es que la inteligencia artificial puede llegar a dar resultados calamitosos[1]. La esperanza es que, para resolver este tipo de problemas, es necesario seguir aplicando la inteligencia humana, aunque los intentos amenacen con ser frustrantes. Ante la advertencia encontrada, más vale tratar de buscar una explicación con medios personales, pero el calor de agosto no ofrece las mejores condiciones para ello.


[1] Vid. Tim Harford, “AI has all the answers. Even the wrong ones”, Financial Times, 5-7-2024.


2 de agosto de 2024

El problema del bate y la pelota: ¿exceso de confianza, pereza mental…?


El conocido problema del bate y la pelota, formulado en distintas versiones numéricas, tiene un atractivo especial[1]: “Si un bate y una pelota cuestan conjuntamente $110, y el bate cuesta 100 dólares más que la pelota, ¿cuánto cuesta la pelota?”.

El problema es objeto de estudio en diversos trabajos de psicología financiera. Uno de ellos es el de Andrew Meyer y Shane Frederick, “The formation and revision of intuitions” (Cognition, 240, 2023). En él evalúan cómo varía el porcentaje de respuestas correctas en función de la información que se ofrece en el enunciado, que, en algunos casos, incluye pautas para abordar la respuesta, llegando incluso a proporcionar la correcta.

Así, el experimento centrado en la pregunta se llevó a cabo según distintas opciones, aquí recogidas de forma homogeneizada:

a)        Pregunta sin ningún tipo de indicación.

b)       Pregunta, incluyendo una advertencia en el sentido de prestar atención, ya sea genérica, relativa a la comprensión del texto, o a la realización del cálculo.

c)        Pregunta con una pista: “10 dólares no es la respuesta”.

d)       Pregunta con una pista: “Antes de responder, considere si la respuesta podría ser 5 dólares”.

e)        Pregunta con indicación de la respuesta correcta: “La respuesta es 5 dólares. Introduzca ‘5 dólares en el espacio para la respuesta”.

Del estudio se desprende que la introducción de pistas tiende a elevar el porcentaje de repuestas correctas, pero no de forma muy acusada. Resulta llamativo que, incluso cuando se indica la respuesta correcta, queda un porcentaje sustancial, del orden de un 25%, que no consigna dicha respuesta. En este caso, aparentemente, se da un exceso de desconfianza, que, en algunos contextos, puede estar justificado.

En sus conclusiones, Meyer y Frederick recogen unas reflexiones interesantes (subrayado añadido): “When we began studying the bat and ball problem, we assumed respondents missed it because they didn't bother to check. Accordingly, we assumed that they'd be able to solve it if we directed their attention to the features of the problem… We discovered instead that many respondents maintain the erroneous response in the face of facts that plainly falsify it, even after their attention has been directed to those facts. Although subjects' apparent sensitivity to the size of the heuristic error merits further research, the remarkable durability of that error paints a more pessimistic picture of human reasoning than we were initially inclined to accept; those whose thoughts most require additional deliberation benefit little from what ever additional deliberation can be induced”.


5 de noviembre de 2023

La paradoja de los cálculos simples


¿Por qué algunos cálculos sumamente simples se convierten en un escollo insalvable para muchas personas cuando se plantea una respuesta rápida?

Es la reflexión que viene a hacer Tim Harford en su último artículo en el Financial Times: “The simple maths puzzle that shows us how to separate fact from fiction”.

El ejercicio es bastante conocido: “Si un bate y una pelota cuestan conjuntamente $1,10, y el bate cuesta un dólar más que la pelota, ¿cuánto cuesta la pelota?”.

Curiosamente, una buena parte del fallo en las respuestas, señala el referido economista, prevalece incluso aunque se indique a quienes deben responder cuál es la respuesta correcta, o se les da una pista sustancial. Una puede ser la siguiente: a veces, ante lo más simple, antes de contestar, conviene plantear una ecuación, por muy sencilla que sea, y, si hiciera falta, un sistema de ecuaciones...

2 de abril de 2023

La psicosis colectiva y los pánicos bancarios


Pese a que algunas personas lo consideran un juego de niños, el negocio bancario, ajustado a los estándares tradicionales, es sumamente complicado. La actividad de intermediación financiera lleva a cabo el proceso mágico de transformar recursos de los depositantes, disponibles para estos, en préstamos ilíquidos a largo plazo. Hasta ahora, antes de los mecanismos “peer to peer” facilitados por las nuevas tecnologías, ese canal crediticio jugaba un papel crucial, casi ineludible, para el desenvolvimiento y el avance de la economía.

Para poder desempeñar adecuadamente esa función son necesarias ciertas condiciones: estabilidad de los depósitos, acertada evaluación del riesgo por las entidades bancarias en su calidad de prestamistas, fuentes de liquidez en caso de demanda de sus recursos por los depositantes, solvencia de los prestatarios y, en su caso, adecuada cobertura de los riesgos identificados, y una sólida base de capital de los intermediarios financieros para cubrir pérdidas inesperadas.

Aun cuando un entidad puede ser solvente, es decir, que tenga unos activos suficientes para atender todas sus deudas, en caso de liquidación ordenada, una eventual retirada masiva de depósitos la pueda colocar en una situación insostenible, si no dispone de fuentes de liquidez suficientes. Las temibles “corridas bancarias”, ante el temor de no recuperar depósitos no asegurados, puede dar al traste con el más pintado. La utilización de los depósitos como base para la concesión de créditos se vuelve en contra de los prestamistas.

El sistema financiero, además de verse afectado por potenciales problemas con una base real, se encuentra expuesto a otros problemas originados por la psicología de las masas. Esta puede dar lugar a que una mera situación aparente o ficticia desemboque en una crisis ingobernable. Terry Smith cuenta una anécdota bastante ilustrativa al respecto[1]. El episodio se produjo a principios de la década de 1980, en Hong Kong, en un contexto de incertidumbre sobre el futuro de la excolonia británica. Había allí un banco local que tenía desplegado un toldo delante de su ventana principal como elemento de protección del sol. Cerca había una parada de autobús. Un día, ante un fuerte aguacero, la cola de pasajeros del autobús se desplazó hacia el toldo para guarecerse de la lluvia. En la atmósfera febril entonces imperante, los transeúntes que pasaban por allí creyeron que aquello era el inicio de una “corrida bancaria” y, como resultado, pronto comenzó una de verdad.


[1] Vid. “Why I never invest in bank shares”, Financial Times, marzo 2023.

11 de octubre de 2019

¿Qué es preferible: ganar más, pero menos que la media, o menos, pero más que la media?


En una entrada reciente de este blog publicada el pasado 26 de septiembre se efectuaban algunas consideraciones acerca de la educación financiera y el bienestar financiero, y, en ese contexto, se recogía una pregunta en la que se planteaba una elección entre dos hipotéticas situaciones salariales diferentes:

 “¿Cuál de estas dos situaciones preferiría Vd., si:
  1. El salario medio es de 25.000 euros, y su salario es de 50.000 euros.
  2. Vd. gana 100.000 euros, y el salario medio es de 200.000 euros?”.

Se trata de una pregunta similar a la comentada por Jason Butler en un artículo acerca del bienestar individual (Financial Times, 19-9-2018). La pregunta fue formulada, hace años, en un estudio centrado en los trabajadores estadounidenses. De estos, casi la mitad se inclinaron por la primera opción, lo que, según Butler, experto en bienestar financiero, carece completamente de sentido, pero apunta que la comparación social tiene un efecto significativo, y potencialmente depresivo, sobre el bienestar general de las personas. En el referido anterior artículo de este blog se hacía mención expresa de la importancia de la posición relativa de una persona a la hora de evaluar su situación financiera, lo que, efectivamente, podría inclinar la balanza hacia situaciones en las que se esté en una mejor posición relativa que los demás.

Esto es así, ¿pero podemos mantener con total contundencia que, como se indicaba, la primera opción carece de sentido? En la primera opción se obtendría una retribución de 50.000 euros, mientras que en la segunda, justamente el doble.

Ceteris paribus, es evidente que disponer de una renta anual de 100.000 euros otorga una mayor capacidad de consumo potencial que una suma de 50.000 euros en el mismo período. Ahora bien, ¿podemos estar plenamente seguros de que, en un contexto económico determinado, vamos a mantener el mismo poder adquisitivo con una renta equivalente al 50% de la renta media que con una renta equivalente al doble de la renta media? Cabe suponer que una persona con una retribución media puede vivir razonablemente bien con arreglo a su entorno económico, de lo que podemos colegir que la situación será bastante más favorable para quien disponga de una retribución de importe doble. ¿Podemos suponer igualmente que una persona con una retribución que es la mitad de la media tendrá garantizado un nivel de vida aceptable?

Si colocamos los cuatro importes (25.000-50.000-100.000-200.000 euros), no cabe ninguna duda de la ordenación, desde un punto de vista estrictamente cuantitativo. Sin embargo, ¿podemos tener la certeza de que al ascender en la escala numérica el eje que representa el coste de la vida permanece estático? ¿Podría suceder que se desplace y, con ello, la ganancia real derivada de una mayor retribución se convierta en un espejismo?

No puede perderse de vista que, en la primera situación, la obtención de una retribución de 50.000 euros sitúa al perceptor en un percentil muy alto en la distribución de la renta, de manera que una gran mayoría de la población tiene rentas inferiores; lo contrario ocurre en la segunda situación. Al margen de las posibles implicaciones sobre el poder adquisitivo efectivo, ¿hay alguien dispuesto a pagar un precio por mantener una posición en un percentil elevado?

En Edufinet, como se señala en el “post” al que el presente da continuidad, ya hemos prestado atención a este tipo de cuestiones, en las que, ya se trate de situaciones de la vida real o de meros ejercicios teóricos, la decisión adoptada por los individuos no siempre es, aparentemente, la más coherente.

Las personas son, sin lugar a dudas, seres racionales (y sociales, lo que abre la puerta a la consideración, ante un mismo asunto, de la posición ocupada por los otros), lo que no impide que, como enseña la Psicología Financiera, sea conveniente conocer determinados atajos mentales que pueden provocar que la decisión adoptada no sea siempre la más favorable.

Si lo anterior es particularmente relevante en la toma de decisiones, en general, lo es más aún en relación con la toma de decisiones financieras, por el potencial impacto en el patrimonio y en el bienestar de los individuos.

Una de las preguntas del ejercicio práctico, en el que participaron 31 voluntarios, realizado en el marco de las actividades complementarias al Congreso de Educación Financiera “Realidades y Retos”, celebrado en Málaga en noviembre de 2018, del que se dio cuenta en la quinta sesión del Congreso (“¿Es condición suficiente tener un elevado conocimiento de cuestiones financieras para tomar una buena decisión financiera?: conocimientos financieros, sesgos cognitivos e influencia del entorno”), tuvo por objeto el conocido juego del ultimátum:

«Supón que participas en el conocido como “juego del ultimátum”. A ti y a otro jugador se os comunica que se os asignará una suma de dinero a compartir entre ambos, siempre que os pongáis de acuerdo en la distribución. Si no lo hacéis, ninguno recibirá cantidad alguna. Se permite que uno de los jugadores (A) haga una única propuesta de reparto al otro (B), que debe aceptarla o rechazarla.

A. Si desempeñas el papel de A y la cantidad total a repartir es de 10.000 euros, ¿qué importe máximo ofrecerías a B?:

a) 2.000 euros.

b) 5.000 euros.

c) 7.000 euros.

B. Si jugases como B y A te ofreciera 2.000 euros, ¿aceptarías?:

a) Sí.

b) No».

Como se refiere en el “paper” elaborado por los autores de este “post”, incluido en el libro de actas del Congreso, en esta pregunta se identifican varios sesgos cognitivos, del que ahora nos interesa destacar, precisamente, la consideración de la posición relativa de los distintos miembros de la sociedad [otros sesgos asociados a esta pregunta son la noción de probabilidad y aplicación en contextos reales, y la influencia del sentido del resultado de la transacción (ganancia, pérdida, dejar de ganar, dejar de perder)].

Una buena prueba de que, en general, ante la toma de una decisión, se tiene en cuenta la posición de otros miembros de la sociedad —al menos, de los más cercanos— es que, en la segunda de las cuestiones planteadas, que es la que ahora atrae nuestra atención, el 52% de los participantes en el ejercicio aceptó una oferta de 2.000 euros del otro jugador, mientras que el 48% restante rechazó tal proposición [en cuanto a la primera de las cuestiones planteadas, el 68% de los participantes en el ejercicio escogió la opción b), esto es, que el importe máximo ofrecido al otro jugador sería de 5.000 euros, justo la mitad de la cantidad en liza, mientras que el 22% optó por la letra a) —2.000 euros—, y el 10% por la c) —7.000 euros—].

Al margen de otras motivaciones, el amplio rechazo de la oferta de 2.000 euros confirma que el “jugador pasivo” puede preferir no ganar cantidad alguna con tal de que la igualdad entre los dos participantes en el “juego del ultimátum” se mantenga; esta postura supone, en la práctica, que la cantidad obtenida por ambos jugadores sea cero, lo que, sin duda, parece menos racional que el embolso de una cantidad de 2.000 euros, aunque sea notablemente inferior que la de 8.000 euros que iría a parar al bolsillo del “jugador activo” o que lanza la oferta.

Este caso práctico y las respuestas obtenidas confirman, en línea con lo anticipado, que no solo hay que valorar las cifras en abstracto, sino que también hay que relacionarlas con la posición ocupada por los jugadores o, más ampliamente, por los ciudadanos en la escala social.

(Artículo publicado en EdufiBlog, con fecha 11 de octubre de 2019, elaborado conjuntamente con José Mª López Jiménez)
Entradas más vistas del Blog