Mostrando entradas con la etiqueta Incidencia económica. Mostrar todas las entradas

27 de enero de 2023

El impuesto sobre sociedades visto por un inversor extraterrestre


Un inversor procedente del planeta Zog llega a la tierra, y se encuentra con la sorpresa de que, en los sistemas tributarios terrícolas, se aplica un impuesto que grava las compañías. El alienígena se queda estupefacto, ya que no entiende esa -para él- absurda situación.

Ese hipotético episodio sería esperable según la apreciación de Stuart Kirk, para quien “el único tipo de gravamen lógico del impuesto sobre sociedades es cero”[1]. El argumento es el típico que utilizan los economistas, o, al menos, una buena parte de estos: “Lo que los políticos de todo el mundo no son capaces de entender es que las compañías no existen como tales – no son más que una serie de intercambios entre cuatro grupos de humanos: empleados, clientes, proveedores e inversores. Las compañías no generan impuestos. Solo los individuos pueden hacerlo. Así, cuando los gobiernos elevan la carga sobre las empresas, ¿qué ocurre? Bien se reduce el rendimiento a los inversores en la forma de menores dividendos o de apreciación del capital.. O bien una compañía puede aumentar los precios que pagan los clientes por sus bienes o servicios. O paga menos a los proveedores -meramente trasladando la carga sobre sus empleados, inversores y proveedores. O los salarios pueden ser reducidos, o los empleados despedidos”. El concepto de incidencia impositiva (económica) planea claramente sobre este razonamiento.

Kirk concluye que, aunque los inversores se pueden ver afectados negativamente por el tributo, en la práctica no tienen que preocuparse por la tasa de rendimiento. “¿Por qué los impuestos sobre sociedades no parecen preocupar a los inversores?”, se pregunta. “En parte, porque los empleados y los clientes comparten la carga”, apunta. Adicionalmente, hay que tener presente que muchas sociedades son propensas a prácticas de elusión fiscal y, lo que es más importante, hay determinantes de los rendimientos de las compañías más relevantes que los impuestos: el crecimiento económico, la competencia, el cambio tecnológico, la estrategia, y los precios de los factores.

No se sabe en qué medida una extraterrestre asumiría razonamientos basados en la incidencia de la imposición, pero sí parece más evidente que tales razonamientos tienen escasa incidencia en la visión impositiva de los gobernantes y de los no gobernantes.


[1] “Corporate tax should be zero but investors shouldn’t worry about it”, Financial Times, enero 2023.

18 de noviembre de 2022

Nuevas lecciones de incidencia económica de los impuestos: el caso del IVA sobre los tampones en el Reino Unido


La incidencia económica de los impuestos suele estar ausente del debate político y social, pero la realidad económica se encarga de ofrecernos sucesivas enseñanzas prácticas. El Reino Unido, fiel a su larga e instructiva tradición de debate de las propuestas fiscales, es un país pródigo en la provisión de análisis teóricos y de estimaciones empíricas acerca del curso de la carga tributaria. Al igual que en España, también en el archipiélago se ha venido suscitando preocupación en relación con la tributación por el IVA de productos esenciales en la higiene femenina como son los tampones y compresas. En enero de 2021, fue suprimido el gravamen del 5% sobre tales productos.

¿Cuánto debería haber disminuido el precio tras la mencionada supresión? En un plano teórico, si un producto vale 10 euros, IVA incluido, y deja de aplicarse este impuesto (con un tipo del 5%), tendríamos que el precio sin impuesto sería de 9,52 euros, lo que representaría una disminución del precio inicial (con IVA) del 4,8%. Podría ocurrir, sin embargo, que los vendedores aprovecharan la ocasión para obtener un margen algo mayor, aunque situando el precio por debajo del precio anterior, ahora ya sin la carga impositiva, por ejemplo, en 9,75. En este caso, la rebaja para la persona adquirente sería del 2,5%.

La situación resultante va a depender de varios factores, pero, esencialmente, de la sensibilidad de la demanda y de la oferta al precio del producto. Según un reciente informe[1], las consumidoras no obtuvieron en la práctica todo el beneficio derivado de la supresión del IVA del 5% sobre las compresas y tampones. A lo sumo, los precios se redujeron en un 1%, mientras que el 80% restante del beneficio fue retenido por los minoristas.


[1] Tax Policy Associates, “How the abolition of the ‘tampon tax’ benefited retailers, not women. An analysis of pricing evidence in ONS data”, 8-11-2022.


22 de septiembre de 2022

¿Quién acaba soportando los impuestos?


Es ésta una pregunta que, históricamente, viene acaparando la atención de los economistas. Pese a los esfuerzos desplegados, la realidad se resiste a facilitar una respuesta inequívoca y de alcance general. En este ámbito es fundamental diferenciar dos aspectos: la incidencia legal, que se centra en la persona de la que se exige un impuesto, y la incidencia económica, que atiende a la persona que, como consecuencia de los ajustes económicos en el mercado, acaba soportando de manera efectiva la carga tributaria. Para los economistas, tiene poca relevancia de quién se exija formalmente un impuesto; lo que importa es quién acaba soportándolo.

Supongamos que, en una situación sin impuestos, una empresa considera una retribución de 2.000 euros mensuales por los servicios de una persona. Antes de cerrar el contrato se aprueba que la empresa tiene que pagar un impuesto del 10% sobre la retribución salarial. Dependiendo de cuál sea la posición relativa de cada una de las partes, nos podríamos encontrar con varias situaciones: 

a) Una en la que el impuesto lo soporta íntegramente el empleador (coste = 2.000 + 10% x 2.000 = 2.200 euros), sin que se vea afectado el salario (2.000 euros).

b) Otra, en la que el empleador mantiene su coste (1.818 + 10% x 1.818 = 2.000 euros) y el impuesto lo soporta en la práctica la persona empleada (salario de 1.818 euros).

c) Entre estas dos opciones puede haber otras intermedias, por ejemplo, con un coste para el empleador de 2.100 euros (1.909 + 10% x 1.909) y un salario de 1.909 euros.

En todos los casos, el impuesto lo soporta formalmente la empresa, pero, en los dos últimos, el impuesto, totalmente o en parte, recae realmente sobre la persona empleada. Una vez que se aplica un impuesto, los agentes económicos tratan de adaptarse. Va a depender de su capacidad de reacción, de si tienen oportunidades de desplazarse a otras jurisdicciones, o de cómo alteren su comportamiento como oferentes o demandantes de recursos. Mientras mayor sea esa capacidad de respuesta, lo que los economistas denominan elasticidad, menor será el impacto económico derivado de la aplicación de una carga tributaria.

Las repercusiones económicas originadas por el establecimiento de un impuesto tuvieron una gran importancia dentro del debate político y social en algunos países a lo largo del siglo diecinueve. Esa diferenciación entre la perspectiva legal y la perspectiva económica suele pasar mucho más desapercibida actualmente. Y ello a pesar de que un amplio número de estudios empíricos indica, por ejemplo, que el impuesto sobre sociedades, aunque legalmente recae sobre las empresas, puede acabar teniendo notorios efectos sobre el empleo y los salarios. El resultado final va a depender de las condiciones concretas en las que operen las empresas, pero no puede perderse de vista que, incluso aunque el sujeto pasivo no tenga la posibilidad de trasladar expresamente la carga, se verá inclinado a llevar a cabo ciertos ajustes en términos de costes o de inversiones a raíz de la obtención de una menor rentabilidad.

Aunque ahora es escasa la atención concedida a la incidencia de los impuestos, nos encontramos con vestigios de su toma de conciencia que se remontan bastante atrás el tiempo. Ya el historiador Tácito se percató de que la orden de Nerón de que el impuesto sobre las ventas de esclavos fuera atendido por los vendedores, en vez de por los compradores, careció completamente de relevancia, toda vez que los primeros lo repercutían sobre los segundos dentro del precio negociado. Y también algún indicio, en sentido contrario, encontramos en “El Quijote”. Uno de los comparecientes ante Sancho Panza, en su condición de gobernador de la ínsula Barataria, se lamentaba así: “Señores, yo soy un pobre ganadero de ganado de cerda, y esta mañana salía de este lugar de vender, con perdón sea dicho, cuatro puercos, que me llevaron de alcabalas y socaliñas poco menos de lo que ellos valían”.

También la experiencia internacional ofrece sobradas muestras de cómo los ajustes que siguen a la aplicación de un impuesto pueden impedir el propósito de la actuación pública. Así, la aprobación en Estados Unidos, en 1990, de un impuesto sobre los yates de lujo implicó la pérdida de miles de empleos, debido a la caída de las ventas.

En suma, la principal enseñanza que cabe extraer, a la hora de valorar un impuesto, es hacer caso de la siguiente recomendación: no hay que limitarse a ver el punto de impacto; hay que seguir atentamente el curso de la carga tributaria y sus efectos económicos.

(Artículo publicado en el diario “Sur”)


7 de marzo de 2022

Los impuestos punitivos como arma estratégica antibelicista: la propuesta de Hausmann


Los impuestos son un elemento muy versátil. Suelen dar mucho juego, en los más variados campos. A lo largo de la historia también han sido factores desencadenantes de conflictos sociales y políticos, e, incluso, de guerras. Sin embargo, pueden ser también un instrumento para infligir un castigo a una de las partes contendientes en un conflicto bélico, de mayor eficacia que determinadas sanciones económicas, que, en ocasiones, pueden tener efectos contraproducentes.

Las sanciones son más efectivas y creíbles si imponen grandes costes sobre el objetivo pretendido, al tiempo que conllevan repercusiones, para quienes las imponen, que sean escasas o, aún mejor, positivas. Es lo que recuerda Ricardo Hausmann, quien, en su lugar, propone aplicar impuestos punitivos sobre el petróleo y el gas de Rusia.

Aunque, en una primera aproximación, podría dar la impresión de que un impuesto de esa naturaleza aumentaría el precio de la energía, y haría aun más insostenible el gasto energético de los consumidores occidentales, sostiene que no este el caso, apelando a los fundamentos de la teoría de la incidencia económica de los impuestos[1].

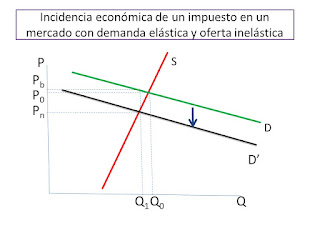
Como se expone en diferentes entradas de este blog[2], cuando se aplica un impuesto en un mercado de bienes o de factores, la distribución de la carga tributaria entre oferentes y demandantes depende las magnitudes de las respectivas elasticidades respecto al precio. Así, cuanto más elástica es la demanda, mayor parte de la carga es soportada por los productores, dado que los consumidores disponen de más opciones. Y cuanto más inelástica es la oferta, de nuevo, una mayor parte de la carga recaerá sobre los productores, puesto que tienen menos opciones.

Según Hausmann, esa es la situación que Occidente afronta respecto a la energía procedente de Rusia, donde el coste de producción de un barril de petróleo (excluyendo impuestos y el coste del capital) es de $5,67. Aunque el precio del barril se encuentra ahora por encima de $100, incluso si el precio de un barril cayera a $6, interesaría a los productores mantener, al menos a corto plazo, sus ventas.

Un impuesto global punitivo sobre el petróleo ruso, por ejemplo, de $90, o del 90%, por barril de petróleo, podría permitir, según los cálculos del catedrático de Harvard y exministro de planificación de Venezuela, extraer y transferir al resto del mundo unos $300.000 millones anuales de la economía rusa, equivalentes a un 20% de su PIB en 2021.


[1] Vid. “The case for a punitive tax on Russian oil”, Project Syndicate, 26-2-2022.

27 de noviembre de 2021

La distribución de la carga de las cotizaciones sociales entre empleados y empleadores


¿Quién debe hacer frente a una subida de las cotizaciones sociales: el empleado o el empleador? Se trata de una cuestión sujeta tradicionalmente a una considerable controversia, sobre la que mucho se ha escrito y mucho se ha dicho. Y se sigue escribiendo y diciendo. Hemos tenido ocasión de comprobarlo con ocasión de la reciente subida de las cotizaciones en España.

En el ámbito de los impuestos, nos movemos, con carácter general, en un terreno bastante polémico a la hora de decidir sobre quién debe recaer el esfuerzo tributario. La polémica se intensifica cuando se trata de exacciones fiscales ligadas al mercado de trabajo, y aún más si incorporamos la perspectiva económica, ampliando el foco más allá de los aspectos legales o formales.

Antes de abordar la cuestión planteada, los economistas tienden a subrayar dos aspectos fundamentales: i) por una parte, el carácter de salario diferido de las cotizaciones sociales, aunque, usualmente, no se consideren como tal por parte de los empleados; ii) la irrelevancia de la parte del mercado sobre la que se exige la contribución.

A este respecto, los economistas diferencian entre la incidencia legal y la incidencia económica. Con independencia de quién sea el sujeto pasivo formal, lo importante es sobre quién acaba recayendo la carga fiscal efectiva. Una vez que, en un mercado, se introduce un impuesto o se eleva el tipo de gravamen de uno existente, los agentes económicos afectados lo tienen presente al fijar sus precios de oferta y de demanda y, en la medida de lo posible, tratan de preservar su posición económica. Los oferentes procurarán incorporar el mayor coste en sus precios de venta, o reducir los precios que pagan a sus proveedores o a sus empleados. A su vez, los demandantes, si son los que tienen la obligación fiscal, querrán pagar menos por los productos que adquieren, a fin de no incurrir en un mayor coste por el mismo bien.

En el mercado de trabajo, los oferentes son los trabajadores, que ofrecen sus servicios a cambio de un salario; los demandantes, los empleadores, que demandan tales servicios. Desde un punto de vista económico, es indiferente si las cotizaciones sociales se exigen formalmente de los empleadores o de los empleados. Si se requieren de los primeros, se encontrarán con un precio de referencia más elevado para la contratación; si se obtienen de los segundos, tendrán una retribución efectiva más baja.

Lo importante es la divergencia, la cuña que la carga fiscal introduce entre el precio de referencia para el demandante (el empleador) y el precio de referencia para el oferente (el trabajador). Da igual de quién se exija. Lo que determina cómo se va a repartir esa carga en la práctica es la fuerza que cada una de las partes tenga en el mercado, lo que depende de sus respectivas capacidades para escapar de la tributación. Dichas capacidades vendrán determinadas por las elasticidades de la oferta y la demanda respecto al precio. A mayor elasticidad, menor carga efectiva soportada; a mayor inelasticidad, mayor carga efectiva soportada.

Como se pone de relieve en el gráfico adjunto, correspondiente a un mercado genérico de un bien, puede llegarse al mismo resultado, en cuanto a la repercusión en la cantidad de equilibrio y a la distribución de la carga, con un impuesto sobre los oferentes y con un impuesto sobre los demandantes.


25 de agosto de 2018

El IVA y el cine: la incidencia impositiva sale al encuentro

Hace ahora seis años, para dar comienzo a mi colaboración recurrente con el diario “Sur”, elegí como tema la entonces inminente entrada en vigor de la subida de los tipos de gravamen del IVA en España. El artículo pretendía llamar la atención acerca de la diferencia entre quién soporta formalmente un impuesto (incidencia legal) y quién lo soporta realmente en términos económicos (incidencia económica). El texto de dicho artículo se reproduce al final de esta entrada del blog.

Para los economistas, desde el punto de vista de quién soporta la carga efectiva de un gravamen, resulta escasamente relevante quién es la persona obligada a hacer el ingreso de un tributo a la Hacienda Pública o quién es la persona sobre la que formalmente recae aquél. Se parte, naturalmente, de que los impuestos se aplican sobre unos precios que se fijan libremente en condiciones de mercado, y no bajo el dictado de alguna disposición legal. Cuando es de aplicación un impuesto, los obligados tributarios, como su propio nombre indica, están obligados al cumplimiento de las normas tributarias. Eso es algo ineludible para los obligados tributarios cumplidores. Cuestión distinta es que las partes afectadas por un impuesto, ya sea como oferentes o como demandantes en el mercado que corresponda, traten de ajustar sus respectivos precios a fin de no verse afectados, o lo menos posible, por la aplicación del impuesto.

El asunto vuelve a estar de actualidad, en esta ocasión no con motivo de una subida del tipo de gravamen, sino de su reducción, en el caso de la exhibición de películas en salas de cine. Para esta actividad, el tipo de gravamen del IVA ha pasado del 21% al 10%, con una disminución, pues, de 11 puntos porcentuales. El precio de las entradas de cine debería bajar, por tanto, un 11%, podría pensarse, en una primera aproximación. ¿Es correcto este razonamiento?

Vayamos por partes. Supongamos que, con un tipo del 21%, una entrada de cine cuesta 7,00 euros. Esto significa que el precio sin IVA se sitúa en 5,79 euros. Si sobre este precio sin IVA se aplica el nuevo tipo del 10%, nos encontraríamos con un precio final de 6,37 euros, lo que viene a representar una caída del precio para el consumidor de un 9%. En este supuesto, la bajada del impuesto se habría trasladado íntegramente al consumidor.

Para evaluar la situación de forma completa tendríamos que tener información detallada y exacta de la evolución de los precios cuando se produjo el aumento del tipo de gravamen del IVA. Hay mercados en los que los empresarios pueden repercutir totalmente la carga de un impuesto sobre el comprador y otros en los que no es posible. Todo depende del juego de la sensibilidad de la oferta y de la demanda a los precios, o, lo que es lo mismo, del valor de las elasticidades de la oferta y de la demanda respecto al precio. Ante un menor coste impositivo a trasladar, un empresario puede colegir que, aunque no repercuta totalmente la bajada, los consumidores seguirán demandando su producto. Podría considerar mantener un precio relativamente alto. La respuesta de los consumidores dependerá, entre otros factores, de la existencia o no de competencia, y, con carácter general, de la mayor o menor facilidad para encontrar alguna opción alternativa.

Por otro lado, cabría la posibilidad de que el empresario haya afrontado alguna subida de otros costes que no hubiese podido trasladar plenamente al precio. La reducción de la carga impositiva se le presenta ahora como una oportunidad para ajustarlo. En definitiva, antes de pronunciarnos de manera categórica deberíamos poder disponer de la información adecuada.

Si es verdaderamente difícil agradar con la aplicación de impuestos (a quienes se vean afectados por éstos), parece una tarea más sencilla hacerlo mediante su reducción. Pero, como en tantas otras ocasiones, la vida sale al encuentro, en este caso a través de los entresijos de la incidencia impositiva. La teoría de la incidencia económica no es una construcción abstracta limitada a los manuales de Economía del Sector Público, sino una elaboración teórica que encuentra su reflejo en la realidad. No todos los modelos económicos son elucubraciones ajenas al mundo real.

La cadena de acontecimientos a raíz de la disminución del tipo de gravamen del IVA correspondiente a las entradas de cine ha causado algún desconcierto entre agentes económicos, sociales y políticos, del que se están haciendo eco los medios de comunicación. Particularmente significativa ha sido la reacción del ministro de Cultura, quien ha proclamado que “si rebajas un impuesto tienes que aplicarlo al producto final… les reclamo [a los exhibidores] que lo ejecuten rápido y de forma transparente”.

He aquí una magnífica oportunidad para debatir acerca de la teoría de la incidencia impositiva, que espero poder aprovechar en el curso académico entrante.

***
¿Quién soporta la subida del IVA? [Texto del artículo publicado en el diario “Sur”, con fecha 30-8-2012, con el título “A propósito del IVA”]

Más de veinticinco años después de su importación como figura impositiva, al hilo de la incorporación de España a la Comunidad Económica Europea, el IVA ha pasado de representar la modernización del sistema tributario a ser concebido por algunos sectores como una carga amenazante. En el ámbito de la Unión Europea, la otrora pieza básica para la armonización de la imposición indirecta, que evitaba las distorsiones en las transacciones internacionales, ha sido incapaz de adaptarse a una realidad económica sin controles aduaneros, ofreciendo oportunidades para la comisión de los más diversos fraudes, alguno tan genuino como el “carrusel”, en el que los implicados no se contentan con no ingresar las cuotas devengadas en las arcas públicas, sino que literalmente saquean estas.

El IVA sigue ampliando su radio de influencia en todo el mundo, con la notable excepción estadounidense. China prepara su implantación. Pero, a pesar de su evidente éxito, adolece de un conjunto de deficiencias: de entrada, cabría plantearse si, en puridad, tiene mucho sentido un esquema impositivo que llega a involucrar a todo el aparato productivo cuando lo que se pretende gravar es el consumo final. La opción del impuesto sobre el gasto, que permitiría convertir la imposición sobre el consumo en personal, directa y progresiva, sigue relegada en los informes sobre reformas fiscales. Una disección del IVA al desnudo depara alguna que otra sorpresa.

Pero ese tipo de análisis queda bastante distante de las preocupaciones de empresarios y consumidores ante una subida de sus tipos de gravamen. Como distante se sitúa el nuevo tipo general, del 21%, respecto al de arranque del IVA en 1986 (12%). Es normal que se plantee quiénes son las personas que sufrirán el incremento de la carga tributaria. La respuesta puede parecer obvia, y la cuestión, superflua. Sin embargo, como ha establecido la teoría económica, quien soporta formalmente un impuesto puede ser alguien distinto a quien lo haga efectivamente. Una cosa es la incidencia legal de un tributo y otra, la económica.

Según dicha teoría, la carga de un impuesto sobre un bien, con independencia de que se exija del vendedor o del comprador, acaba repartiéndose entre ambos. Hay un factor clave que determina hacia dónde se inclina la balanza: el valor de la elasticidad de la oferta en comparación con el de la elasticidad de la demanda. Así, si, en un mercado concreto, la oferta es sensible a las variaciones en el precio y la demanda es totalmente rígida, los consumidores soportarán íntegramente la carga tributaria; es decir, el precio aumentará en la cuantía del impuesto. Si es la oferta la que es fija, los consumidores no se verían afectados y todo el impuesto sería absorbido por los vendedores.

En los casos intermedios, en los que la oferta y la demanda reaccionan a las variaciones en el precio del producto, la carga tributaria, con independencia de quién la pague formalmente, se reparte entre vendedores y consumidores. Ante la implantación de un impuesto o la subida del tipo de gravamen, el precio de mercado aumenta, pero no en la cuantía completa de la mayor carga tributaria; una parte es soportada por los empresarios en la forma de menores márgenes comerciales. El resultado final no puede generalizarse, sino que dependerá de las circunstancias concretas que prevalezcan.

Supongamos que un producto, cuyo precio, IVA incluido, es de 108 euros (100 antes de IVA), pasa a tributar del 8% al 21%. Si el nuevo precio final se situara en 118 (en lugar de 121), la recaudación por IVA aumentaría 12,48 euros; de este importe, el consumidor asumiría un incremento de 10 euros, en tanto que el empresario tendría 2,48 euros menos de margen (precio sin IVA de 97,52 euros). Los consumidores y los vendedores incurren en unos costes que encuentran como contrapartida la recaudación obtenida. Sin embargo, el hecho de que se efectúen menos transacciones, que eran provechosas para ambas partes, implica que surja un coste adicional, un exceso de gravamen, sin contrapartida, que origina una pérdida de bienestar social.

Posiblemente, muchos consumidores que hayan de afrontar un encarecimiento de su cesta de consumo sean reticentes a aceptar las conclusiones del análisis económico, al que, sin embargo, las reacciones de los empresarios de algunos sectores parecen otorgarle alguna credencial. La aplicación de las medidas tributarias ofrece la posibilidad de efectuar comparaciones de precios, antes y después de la entrada en vigor de los nuevos tipos, a fin de apreciar en qué medida los sujetos pasivos económicos difieren de los legales.

Entradas más vistas del Blog