Mostrando entradas con la etiqueta Impuestos. Mostrar todas las entradas

30 de junio de 2024

El Informe Zucman: la hora del gravamen de los multimillonarios


En 2024, por fin, se ha puesto en marcha el Pilar 2 (consistente en la aplicación de un tipo mínimo del 15% en el impuesto sobre sociedades) previsto en el acuerdo propiciado por la OCDE, en colaboración con el G20, respecto a la tributación de las grandes corporaciones multinacionales. Alentados por el (relativo) éxito de este proyecto, que ha debido sortear bastantes escollos, y que está aún lejos de completarse, el G20, bajo la presidencia de Brasil, realizó, a comienzos de 2024, una encomienda al economista Gabriel Zucman para la elaboración de una propuesta tendente a la instauración de una tributación mínima internacional de las personas ultrarricas.

Con fecha 25 de junio de este mismo año, se ha hecho público el informe, titulado “A blueprint for a coordinated minimum effective taxation standard for ultra-high-net-worth individuals”. El número de personas en el foco de la propuesta, los milmillonarios (en principio, si bien se apunta la oportunidad de bajar el listón de la riqueza), se estima en unos 3.000 en todo el mundo.

En el documento, Zucman plantea si los sistemas fiscales contemporáneos se encargan de distribuir las ganancias de la globalización de forma apropiada o si, por el contrario, contribuyen a concentrarlas en unas pocas manos.

Atendiendo a una metodología muy simplificada, que evita entrar en disquisiciones acerca de la adecuada medición de la progresividad y del alcance de la incidencia económica, procede, en primer término, a mostrar los datos de un tipo impositivo basado en la cuantía de las principales categorías de impuestos directos e indirectos respecto a la renta personal. El tipo así calculado es muy similar a lo que se denomina tipo impositivo macroeconómico, equiparable a la presión fiscal. Los datos corresponden a Estados Unidos, Francia, Italia y Países Bajos. El tipo de gravamen se aproxima en los cuatro países a la presión fiscal respectiva, para todos los niveles de renta, salvo para los últimos, en los que cae acusadamente. No deja de ser llamativo, aparte de los niveles alcanzados en las primeras decilas de renta, que la menor caída en la parte superior se dé en Estados Unidos.

Posteriormente, la carga del IRPF es objeto de atención particular. ¿Por qué falla el IRPF en el extremo superior?, se pregunta Zucman. Según éste, la limitación básica del tributo se deriva de que los individuos ricos pueden estructurar su riqueza para declarar una renta reducida o nula. Esta elusión fiscal se logra de dos formas: i) mediante la evitación de la distribución de dividendos y de la realización de plusvalías; ii) mediante el uso de compañías holding y de estructuras legales similares.

Aunque, curiosamente, no tiene en cuenta el gravamen de los beneficios societarios en el ámbito del impuesto sobre sociedades, señala, acertadamente, en línea con la tradición del criterio de renta Haig-Simons, que el accionista, en el caso de que no reciba dividendos, obtiene una renta en sentido económico, equivalente a las reservas que se acumulen.

El tipo efectivo calculado muestra un perfil ascendente (impuesto progresivo), para luego disminuir (impuesto regresivo) en los últimos tramos de renta, prácticamente en el umbral del 1% con mayor nivel de renta.

La dinámica de la riqueza ocupa un lugar central en la fundamentación argumental. La acumulación de la riqueza depende crucialmente de la tasa de rendimiento anual neta de impuestos. En tanto ésta sea positiva, la distribución de la riqueza es no estacionaria, dando lugar a una concentración creciente a lo largo del tiempo. Si la tasa de rendimiento neto crece con la renta, entonces el proceso de acumulación se convierte en explosivo.

Siguiendo con el análisis, Zucman hace referencia al tipo impositivo sobre el capital, computado como la suma del IPRF y del impuesto sobre el patrimonio sobre -sorprendentemente- el montante del capital. Hace hincapié en que los milmillonarios tienen unos tipos efectivos sobre el capital menores que una persona media. De los países analizados, Estados Unidos, Noruega, Suecia, Francia y Países Bajos, salvo en el primero, el referido tipo para los milmillonarios queda claramente por debajo del 0,5%. No obstante, la carga económica efectiva ha de medirse respecto a la renta generada por el patrimonio. Con una tasa de rendimiento anual del 10%, un tipo efectivo del 0,5% equivale a un 5%; si el rendimiento es del 5%, a un 10%; si el rendimiento es del 2%, a un 25%, etc.

Tras esta aproximación, Zucman expone su propuesta de un estándar de tributación mínimo coordinado. La propuesta básica consiste en que los milmillonarios paguen al menos un 2% de su patrimonio en impuestos individuales cada año, esto es, impuestos sobre la renta personal e impuestos sobre el patrimonio, y cargas equivalentes económicamente. Así, no se tienen cuenta otros tributos, como los impuestos sobre la propiedad o los impuestos sobre sociedades, lo cual, en términos económicos, es ciertamente objetable.

Siguiendo el razonamiento ya expuesto, un tipo de gravamen del 2% sobre el patrimonio equivale a un impuesto sobre la renta de dicho patrimonio del 20%, si puede conseguirse una tasa de rentabilidad media del 10% anual; el tipo ascendería al 40%, si la tasa de rentabilidad media fuese del 5%.

De aplicarse la propuesta, se verían afectados los milmillonarios que, entre los impuestos mencionados, soportasen una carga inferior al 2% de su patrimonio, con un impuesto de la cuantía requerida para llegar a ese importe.

Técnicamente, el impuesto mínimo propuesto se concibe como un impuesto sobre la renta presuntiva: “La idea es que debe presumirse que un milmillonario que declara poca renta gravable -y como resultado paga poco impuesto sobre la renta- obtiene una renta económica que no está siendo capturada por la legislación impositiva”.

La propuesta se plantea como una referencia internacional dejando la concreción de la forma de gravamen a la soberanía nacional. A este respecto, además de la fórmula del impuesto sobre la renta presunta antes mencionado, se considera la posibilidad de aplicar un impuesto sobre el patrimonio, o bien un impuesto sobre la renta que incluya las ganancias de capital no realizadas, como el impuesto sobre la renta mínimo sobre los multimillonarios propuesto en Estados Unidos por la administración Biden, con un tipo del 25%. Se pone de relieve que, con una tasa de rendimiento bruto de la riqueza de más de un 8%, un impuesto mínimo del 25% sobre la renta ampliada, incluyendo las ganancias de capital no realizadas, es equivalente a un impuesto mínimo de más de un 2% de la riqueza.

Las estimaciones de la recaudación potencial de la propuesta Zucman no arrojan cantidades triviales: una cifra entre 200.000 y 250.000 millones de dólares anuales no puede decirse que lo sea. Y se podría llegar a los 377.000 millones, si el colectivo de contribuyentes se ampliara para incluir a los cienmillonarios.

El informe se completa con una exposición de las ventajas de la cooperación internacional -requisito para poder poner en marcha la propuesta impositiva-, así como de los desafíos para su implementación. Igualmente se exponen diversas alternativas (disposiciones para evitar la elusión fiscal, aumentar la progresividad del IRPF, y una imposición sobre las herencias de carácter más progresivo) para lograr una imposición más efectiva de los más ricos.


22 de junio de 2024

When Moore can be… more or less


Desde hace algún tiempo, viene planteándose en Estados Unidos una propuesta para gravar a los multimillonarios en función de su renta, incluyendo tanto las plusvalías realizadas como las no realizadas[1]. La propuesta ha sido incorporada en el paquete de próximas medidas fiscales del actual presidente, J. Biden. No obstante, el carácter novedoso de la propuesta, en el sentido de pretender gravar rentas no materializadas, es objeto de controversia.

En particular, se estaba a la espera del pronunciamiento del Tribunal Supremo estadounidense sobre un caso en el que los contribuyentes reclamantes cuestionaban un supuesto con connotaciones similares. Con anterioridad a la Tax Cuts and Jobs Act de 2017, los contribuyentes podían diferir el pago de impuestos sobre las ganancias de participaciones en empresas extranjeras hasta que los ingresos fuesen repatriados. Tras la entrada en vigor de dicha ley, se aplicó un impuesto sobre tales ganancias incluso aunque los beneficios no se hubiesen materializado. El matrimonio Moore presentó un recurso, alegando que su dinero aún estaba en el extranjero, dentro de una compañía india (KisanKraft) que no controlaban y que, por tanto, la ganancia no se había realizado. Existía una gran expectación sobre la sentencia del caso Moore, ya que podría despejar o bloquear el camino para el billionaire income tax.

Con fecha 20 de junio de 2024, la Corte Suprema emitió la esperada sentencia. La opinión mayoritaria, que ha determinado el sentido de la resolución, estima que hubo una renta que había sido realizada por la compañía KisanKfraft, y considera que, aunque la renta no fue distribuida a los accionistas, el Congreso tenía autoridad para gravar a los accionistas de dicha entidad por la renta no distribuida.

Ahora bien, un aspecto crucial a tener en cuenta es que esa interpretación de la autoridad judicial se circunscribe al caso de las entidades tratadas como “pass-throughs”, esto es, entidades que no están sujetas al impuesto sobre sociedades (IS), y cuyos beneficios, distribuidos o no, se imputan a los accionistas, que tributan por ellos en el IRPF (método de atribución de rentas, uno de los métodos de integración entre el IS y el IRPF). En Estados Unidos, las compañías extranjeras controladas por estadounidenses son consideradas como “pass-throughs”. Así se recuerda en la sentencia del Tribunal[2]: “For tax purposes, Congress has long treated some corporations and partnerships as pass-throughs: Congress does not tax the entity on its income, but instead attributes the undistributed income of the entity to the shareholders or partners and then taxes the shareholders or partners on that income. This Court has long upheld those taxes”.

Es importante destacar que los jueces han concluido que la renta había sido realizada, lo que avala su gravamen, pero, precisamente por ello, el veredicto no cabe extenderlo al gravamen de las ganancias no realizadas[3]. Las dudas persisten, pues, respecto a la viabilidad jurídica del impuesto sobre los multimillonarios. La clave sigue estando en la interpretación de la 16ª Enmienda constitucional. J. Thomas, uno de los jueces discrepantes de la sentencia, que considera que los Moore tenían razón, incide en que “Sixteenth Amendment ‘incomes’ include only income realized by the taxpayer. The text and history of the Amendment make clear that it requires a distinction between ‘income’ and the ‘source’ from which that income is ‘derived’. And, the only way to draw such a distinction is with a realization requirement”.

Así pues, no ha podido despejarse aún la duda de si el concepto de renta Haig-Simons tendrá o no allanado el camino para su aplicación en el sistema tributario estadounidense. De todos modos, el seguimiento del caso Moore aporta un aliciente más para perseverar en el estudio de una apasionante disciplina que no admite ser constreñida dentro de los límites de ningún código tributario, por muy extenso y engorroso que sea.


[3] Vid. A. Cole, “Supreme Court rules against Moores 7-2, leaves most questions undecided”, Tax Foundation, 20-6-2024.


2 de junio de 2024

Un impuesto mínimo global sobre los multimillonarios


Basándose en los datos del Global Taxation Report 2024, del que él mismo es uno de los coordinadores, Gabriel Zucman señala que, incluyendo todos los impuestos, los individuos con un elevado patrimonio neto tienden a pagar proporcionalmente menos en impuestos que los restantes grupos socioeconómicos.

La razón de esta regresividad radica en que los multimillonarios pueden estructurar su riqueza de modo que genere poca -a veces, ninguna- renta gravable[1]. En la reunión de ministros de finanzas del G-20 celebrada en 2024, y por encargo del gobierno brasileño, el economista francés defendía que la mejor manera de abordar dicha regresividad era mediante la creación de un estándar mínimo común a través de la cooperación internacional[2].

Considera que, en la práctica, un impuesto mínimo sobre los individuos más ricos podría estructurarse como un complemento (top-up) del impuesto sobre la renta individual. Sin embargo, dado que la noción de renta no está bien definida para los situados en la parte más alta de la distribución de la renta (debido a que pueden retener renta en las sociedades o en otras estructuras intermedias), dicho impuesto mínimo debe ser expresado como una fracción de la riqueza, que está bien definida. En ese marco, podría aplicarse la siguiente regla: “asegurar que los individuos más ricos paguen al menos el equivalente a un 2% (por ejemplo) de su riqueza en impuesto sobe la renta cada año”.

Según Zucman, el colectivo de personas a las que se aplicaría el referido impuesto mínimo sería de unas 3.000 en todo el mundo. A pesar del reducido número, la recaudación estimada es de 250.000 millones de dólares anualmente. Cree que “algunos de ellos, quizás muchos, o incluso la mayoría, pueden también entender que es en su propio interés respaldar tales ataques sobre la concentración de la renta”[3].

La propuesta de Zucman, según éste, es de un espíritu muy similar a la del presidente Biden consistente en el establecimiento de un gravamen sobre los milmillonarios incorporando elementos del concepto de renta extensiva en la tradición de Schanz-Haig-Simons, en los términos planteados por el senador Wyden[4].

La propuesta ha sido calificada como un híbrido entre la riqueza y la renta: se valora la riqueza, se toma el 2% de ésta y se complementa hasta ese nivel si los impuestos sobre la renta realmente pagados son de un importe inferior… la idea es aplicarlo globalmente, de forma que no se puede eludir mediante el traslado de la residencia”[5].


[1] No obstante, cabe entender que, para la obtención de la carga impositiva sobre la renta antes de impuesto, la renta no gravable se incluye en el denominador.

[2] “Speech at the G20 finance ministers meeting in São Paulo”, 29-2-2024.

[3] “Taxing the super-rich: at the G20, Gabriel Zucman advocates for international standards for tax justice”, G20 Brasil 2024, 23-5-2024.

[4] Vid. M. Sandbu, “We are a step closer to taxing the super-rich”, Financial Times, 17-5-2024.

[5] Vid. R. Armstrong y M. Sandbu, “Transcript: The billionaires’ tax”, Financial Times, 30-5-2024.


25 de abril de 2024

California (taxes) dreamin’


“All the leaves are brown. And the sky is gray. I've been for a walk. On a winter's day. I'd be safe and warm If I was in L.A.”.

Hace años, The Mamas & The Papas inmortalizaron esta canción, convertida en emblema del Golden State, denominación adoptada en 1968, poco tiempo después de que dicho conjunto lograra su gran éxito musical.

Faltaban algunos años para que, en 1978, el Estado norteamericano pasara también a ser reconocido como exponente de la revuelta de los contribuyentes, que lograron la aprobación de la Propuesta 13, que vino a limitar normativamente el gravamen del impuesto sobre la propiedad. Casi cincuenta años después, los impuestos vuelven a formar parte de los sueños de los californianos, especialmente de comerciantes y empresarios, quienes han logrado recabar suficientes firmas para plantear una nueva medida legislativa, orientada en este caso a elevar la mayoría requerida (hasta los dos tercios de los votantes) para cualquier aumento de la presión fiscal[1].

Al menos desde el punto de vista tributario, según parece, los impulsores de la consulta popular no estarían demasiado de acuerdo con la última frase del párrafo de la letra de la canción transcrito. Sin embargo, el posible freno a la recaudación tributaria iría, según el gobernador del Estado, en detrimento de los servicios públicos básicos. Los atardeceres fiscales, por lo que se ve, pueden mostrar un cielo gris o un cielo dorado, dependiendo de dónde se sitúe el espectador: ¿California dreamin’, o leaving California?


[1] Vid. S. Saiz, “Los empresarios, en pie de guerra en California por el alza fiscal”, Expansión, 24-4-2024.


19 de abril de 2024

“Victimless tax rises are a myth”


Hay frases escuetas pero llenas de fuerza expresiva que están llamadas a erigirse en reglas de oro en campos específicos. Basta leerlas o escucharlas sólo una vez para saber que su protagonismo es insoslayable, que no podremos eludir su dictado implacable. Algunos de esos adagios se afianzan y se instalan en el acervo colectivo. La rotundidad, el rigor, la elegancia y la seducción de los aforismos latinos siguen causando admiración dos milenios después.

En su editorial del día 19 de abril de 2024, el diario Financial Times, que proclama abiertamente su carácter libre e independiente (“Without fear and without favor”) deja un título que oposita a la lista de locuciones señeras: “Victimles tax rises are a myth”.

El recurso a esta frase, que encierra una verdad en toda regla, se hace en conexión con el análisis de la abolición en Reino Unido del régimen fiscal conocido como “non-dom”. Dicho esquema permitía que los individuos que residieran en ese país, pero con residencia permanente en el extranjero, no tuvieran que pagar el impuesto británico sobre su renta exterior por un período de hasta 15 años.

Mientras que la medida adoptada por el gobierno conservador, según los analistas, “ha disminuido el atractivo fiscal de Reino Unido”, las medidas más restrictivas adicionales planteadas por el “shadow chancellor” laborista “podrían ser un catalizador para que los individuos ricos abandonen el país”.

Según el Financial Times, ambos partidos deber recordar que “no hay ninguna cosa que sea un impuesto ‘sin víctimas’”. Sí, “las subidas impositivas sin víctimas son un mito”.


6 de abril de 2024

Propuestas fiscales antirricos

Informa la revista The Economist de la aparición de dos obras con ideas fiscales deslumbrantes, sin duda producto de un largo y profundo proceso de análisis y reflexión. Ambas están motivadas por la preocupación existente a causa de la desigualdad económica existente y de la acumulación de grandes sumas de riqueza por una minoría de personas muy ricas. Y ambas propugnan una solución bastante expeditiva.

Especialmente, Ingrid Robeyns (“Limitarianism”), quien hace un planteamiento no demasiado complicado: que el Estado prohíba que cualquier persona acumule una riqueza superior a 10 millones de dólares (o, da igual, de euros o de libras esterlinas).

Por su parte, Luke Hildyard (“Enough”) propone recurrir a una vía algo más sofisticada y adaptativa a la situación de cada país: que nadie obtenga más de los ingresos que marquen el umbral para entrar en el top 1% de los contribuyentes.

Tras evaluar sucintamente las propuestas, en esta ocasión, el semanario británico, a diferencia de otras anteriores, evidencia una postura asaz crítica (“The fallacious case for abolishing the rich”, 30-3-2024) en la que podríamos decir que, de facto, se cuestionan los títulos (“Limitarianismless” y “Enough is not enough”). 

Ahora bien, esas reticencias no deberían impedir apreciar algunos efectos colaterales no desdeñables. Las referidas contribuciones permitirían una acusada simplificación de la teoría de la imposición y, en particular, desactivarían el enfoque de las reformas fiscales.


26 de marzo de 2024

La justicia en el ámbito impositivo: interpretaciones sorpresivas


Han pasado ya algunos meses desde que recogía estas frases -con subrayado añadido- acerca de la justicia impositiva[1]:

“¡Cuánta diferencia en la propiedad! Codiciada por todos, no está reconocida por ninguno. Leyes, usos, costumbres, conciencia pública y privada, todo conspira para su muerte y para su ruina. Para subvenir a las necesidades del Gobierno, que tiene ejércitos que mantener, obras que realizar, funcionarios que pagar, son necesarios los impuestos. Nada más razonable que todo el mundo contribuya a estos gastos. Pero ¿por qué el rico ha de pagar más que el pobre? Esto es lo justo, se dice, porque posee más. Confieso que no comprendo esta justicia”.

Como se señalaba entonces, cuesta trabajo asimilarlas sin más, conociendo el perfil de quien las proclama, por lo que puede ser arriesgado extraer conclusiones precipitadas. No es para menos, si tenemos en cuenta que la cita proviene de la obra “¿Qué es la propiedad? Investigaciones sobre el principio del derecho y del gobierno”, de P. J. Proudhon.

En ella se afirma: “El pueblo, finalmente, consagró la propiedad... ¡Dios lo perdone, porque no supo lo que hacía! Hace cincuenta años que expía ese desdichado error. Pero ¿cómo ha podido engañarse el pueblo, cuya voz, según se dice, es la de Dios y cuya conciencia no yerra? ¿Cómo, buscando la libertad y la igualdad, ha caído de nuevo en el privilegio y en la servidumbre?”.

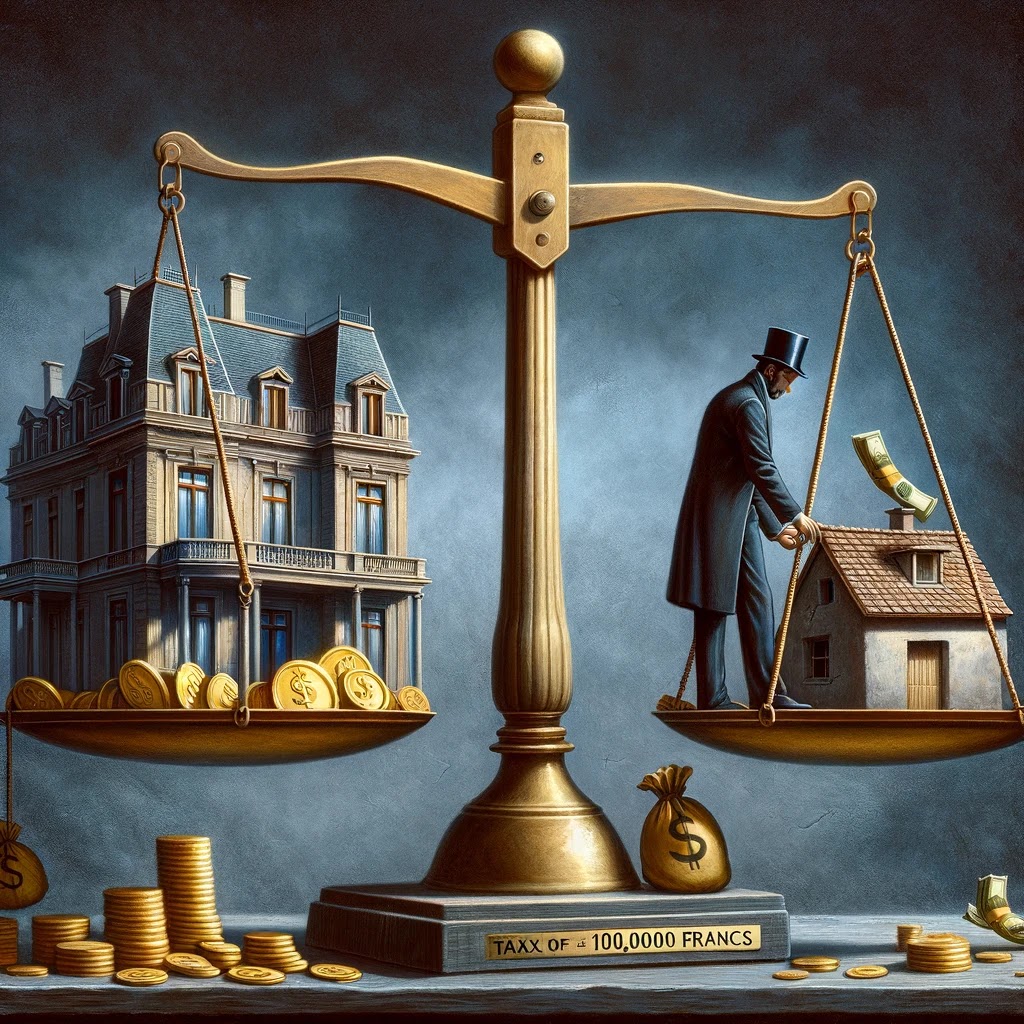
Y también esto otro: “Porque si la propiedad es de derecho natural, como afirma la Declaración de los derechos del hombre, todo lo que me pertenece en virtud de ese derecho es tan sagrado como mi propia persona; es mi sangre, es mi vida, soy yo mismo. Quien perturbe mi propiedad atenta a mi vida. Mis 100.000 francos de renta son tan inviolables como el jornal de 75 céntimos de la obrera, y mis confortables salones como su pobre buhardilla. El impuesto no se reparte en razón de la fuerza, de la estatura ni del talento; no puede serlo tampoco en razón de la propiedad. Si el Estado me cobra más, debe darme más, o cesar de hablarme de igualdad de derechos; porque en otro caso, la sociedad no está instituida para defender la propiedad, sino para organizar su destrucción. El Estado, por el impuesto proporcional, se erige en jefe de bandidos; él mismo da el ejemplo del pillaje reglamentado”.


23 de marzo de 2024

Los impuestos tienen consecuencias


Un hombre rico acude a un prestigioso médico privado, el cual le pide 50.000 libras para practicarle una intervención quirúrgica. Horrorizado ante semejante suma, le plantea al médico que cómo es posible que cobre tanto. El facultativo le responde que, al estar sometido a un tipo de gravamen (marginal) del 98% en el IRPF, de esas 50.000 libras sólo le quedaría una cifra neta de 1.000. A renglón seguido, el paciente le pregunta al médico si sabe cuánto tendría que ganar él para poder disponer de 50.000 libras. Al estar sujeto al mismo tipo de gravamen, necesitaría obtener 2,5 millones de libras, lo que le dejaría el neto necesario de 50.000. Ambos, al darse cuenta del absurdo, acuerdan como compensación una caja de whisky escocés premium, y así todas las cuentas quedarían saldadas.

Es el anterior un chiste recogido en el libro “Los impuestos tienen consecuencias”, de Arthur Laffer, Brian Domitrovic y Jeanne C. Sinquefield (LDS) (Deusto, 2024). Ciertamente, un chiste que parece disparatado, pero refleja una situación real en la historia fiscal británica, y, en el fondo, ilustra a la perfección el efecto que introduce la aplicación de un impuesto en un mercado, ya sea de bienes o de factores. Mientras que, cuando no se aplica ningún impuesto, los oferentes y los demandantes afrontan un precio único, cuando hay un impuesto, se generan precios distintos para los primeros (1.000 libras para el médico, en el chiste) y para los segundos (2,5 millones de libras para el paciente).

Con independencia de la necesidad de utilizar impuestos, una cosa está clara, la que se recoge en el título mencionado: los impuestos tienen consecuencias. Dado que, en la práctica, los impuestos neutrales sólo pueden aplicarse en casos muy limitados, los impuestos, ordinariamente, alteran las decisiones de los agentes económicos. Para los trabajadores, disminuyen el precio del ocio; para los ahorradores, el del consumo; para los productores, incrementan los costes de producción… Normalmente, una persona sujeta a un impuesto reacciona a fin de tratar de mantener su posición económica inicial. Una norma pública puede impedir, por ejemplo, que, formalmente, se incluya en el precio el importe de un impuesto sobre la producción, pero eso no evita que acabe habiendo algún ajuste en forma de menos inversión o empleo.

En el referido libro se lleva a cabo un recorrido pormenorizado por la historia fiscal de Estados Unidos. En él se sostiene la tesis de que, cuando los tipos del IRPF son muy elevados, las personas con rentas altas se dedican prioritariamente a buscar alternativas para reducir su carga fiscal, en lugar de centrarse en actividades productivas. Mueven sus inversiones a fin de aprovechar las ventajas y las lagunas fiscales existentes. Todo lo cual hace perder efectividad a los tipos de gravamen más altos. A este respecto, ofrecen datos que demuestran que, cuando aumentan los ingresos después de impuestos de los ricos, también lo hacen los ingresos declarados por éstos. Lo contrario ocurre cuando disminuyen los ingresos netos de impuestos.

Esto último tiene consecuencias negativas para el resto de la población: al aportar los más ricos menos recaudación, se hace preciso imponer mayores cargas fiscales sobre el resto de los contribuyentes. En cambio, cuando los tipos impositivos máximos han sido más bajos, los impuestos totales pagados por los no ricos cayeron sustancialmente como proporción del PIB, en tanto que la aportación fiscal de los ricos aumentó notoriamente.

En esta obra, el artífice de la famosa curva que lleva su apellido y sus coautores no sólo apabullan al lector con una amplia batería de datos y un despliegue de gráficos, sino que lanzan lo que, sin ninguna duda, pueden calificarse como auténticas “bombas académicas”. Así, pretenden desmontar lo que consideran como mitos muy consolidados en la opinión pública. Según el trío LDS, la causa última de la Gran Depresión fue realmente la subida de impuestos, mientras que la Segunda Guerra Mundial no fue lo que puso fin a dicha crisis, sino la rebaja de impuestos aprobada inmediatamente después de la contienda mundial. Y, para rematar la faena, arguyen que el recorte de impuestos originado por la reforma fiscal de Donald Trump “se financió por sí solo”.

Concluyen que la historia pone de manifiesto que la curva de Laffer (la recaudación responde al aumento de los tipos de gravamen en forma de “U” invertida) funciona, y que el tipo óptimo del IRPF está más cerca del 20% que del 70%. En la edición española de la obra se ha incorporado este subtítulo: “El análisis definitivo acerca del efecto del impuesto sobre la renta en la economía”. Se trata de un calificativo pretencioso, lo que no quita para reconocer que las tesis del libro se sustentan en argumentos contrastables y en datos verificables. El subtítulo podrá ser rebatido, pero difícilmente podrá serlo el título.

(Artículo publicado en el diario “Sur”)


10 de marzo de 2024

La presión fiscal en España: cuestiones básicas


Es difícil rebatir la célebre aseveración de Benjamin Franklin de que “en esta vida no hay nada cierto, salvo la muerte y los impuestos”, pero no puede decirse lo mismo respecto a la medición del nivel de la fiscalidad de un país, que, al igual que otra serie de cuestiones relacionadas con los impuestos, se ve plagada de dudas e incertidumbres. Efectuar una aproximación a la presión fiscal en España, desde diferentes ángulos, es el objeto de este artículo, cuyo contenido se estructura en torno a un conjunto de preguntas básicas:

1)      ¿A través de qué ingresos se financian las Administraciones Públicas?

Para atender los gastos públicos, disponen, principalmente, de las siguientes categorías de ingresos: impuestos, tasas, cotizaciones sociales, precios públicos, ingresos patrimoniales, y transferencias recibidas. Son ingresos no financieros, esto es, no conllevan una obligación de devolución ni el pago de intereses. Esto sí ocurre con el endeudamiento, al que hay que recurrir en caso de déficit presupuestario. Los impuestos, las tasas y las cotizaciones sociales tienen un carácter coactivo, pero hay diferencias: los impuestos carecen de contraprestación para los contribuyentes; las tasas se pagan a cambio de algún servicio o actuación; las cotizaciones sociales, en general, son pagos para recibir prestaciones sociales en el futuro, y, teóricamente, debería haber una correspondencia.

2)      ¿Qué se entiende por presión fiscal?

La definición más extendida es la siguiente: suma de impuestos y cotizaciones sociales (ingresos fiscales) como porcentaje del producto interior bruto (PIB). Así, si un país tiene una presión fiscal del 40%, significa que las Administraciones Públicas detraen un montante equivalente al 40% del valor de todos los bienes y servicios producidos durante un año en dicho país. No obstante, en algunos informes se incluyen dentro de la presión fiscal, indebidamente, otros ingresos no tributarios.

3)      ¿Se trata de un indicador absolutamente significativo y fiable?

No lo es, por una serie de motivos: i) mezcla ingresos sin contraprestación, como los impuestos, con otros que, supuestamente, tienen una contrapartida individual en forma de prestaciones; ii) puede aumentarse la cifra de la presión fiscal suprimiendo beneficios fiscales y, con la recaudación obtenida, efectuar ayudas directas; iii) no informa de cuál es la carga efectiva que soportan los contribuyentes en comparación con quienes incumplen sus obligaciones fiscales; iv) un país puede tener menos presión fiscal que otro, pero, a través de regulaciones, puede lograr los mismos objetivos (por ejemplo, estableciendo un impuesto sobre emisiones de gases, o bien un sistema de compra de derechos de emisión); v) es difícil juzgar una cifra de presión fiscal sin conocer cuál es la oferta y la calidad de los servicios públicos, y el alcance de las prestaciones sociales; vi) puede ser muy diferente el grado de coincidencia entre los contribuyentes y los beneficiarios de los programas de gasto público.

4)      ¿Cómo ha evolucionado la presión fiscal en España?

En 1965, estaba por debajo del 15%. En 1977, apenas llegaba al 20%. Desde entonces, aunque con algunas oscilaciones, presenta un perfil ascendente. En 1987 llegaba al 30%, y alcanzó un máximo en 2007, por encima del 35%. Como consecuencia de la crisis económica y financiera, hubo una acusada caída, a la que ha seguido una fase de recuperación, que la ha llevado a máximos históricos, situándose en 2022 por encima del 38%.

5)      ¿Cómo se compara con los países de su entorno?

España supera ya claramente la media de los países de la OCDE (34%), en tanto que queda por debajo de la media de la Unión Europea (UE) (41%), donde hay una horquilla entre el 48% de Francia y el 22% de Irlanda.

6)      ¿Cuál es la estructura de los ingresos fiscales?

Las cotizaciones sociales representan un 35% del total; el IRPF, un 24%; el IVA, un 19%; los impuestos especiales, un 8%; el impuesto sobre sociedades, algo más de un 7%; y los impuestos relacionados con la riqueza, cerca de un 7%.

En comparación con los países de la OCDE, en España las cotizaciones sociales tienen un mayor peso; también los impuestos relacionados con la riqueza. Por el contrario, es menor la importancia de la imposición sobre el consumo, y del impuesto sobre sociedades. Es similar la del IRPF.

Por otro lado, en España, como en los países de la UE en promedio, la fiscalidad sobre el trabajo (que incluye las cotizaciones sociales) representa algo más de la mitad de los ingresos fiscales; la imposición sobre el consumo aporta algo más de una cuarta parte, y la imposición sobre el capital, algo menos.

7)      ¿Tiene España un sistema fiscal competitivo internacionalmente?

Según el Índice de Competitividad Fiscal Internacional de la Tax Foundation, que clasifica los países según la competitividad (nivel de los tipos de gravamen) y la neutralidad (obtención de ingresos con las menores distorsiones económicas) de sus sistemas fiscales, España se encuentra ubicada entre las últimas posiciones de los países de la OCDE (puesto número 31 de 38).

8)      ¿Cómo se distribuyen los impuestos entre los distintos niveles del sector público?

De lo que son estrictamente impuestos, la Administración Central obtiene, aproximadamente, un 50%, las Comunidades Autónomas, un 37%, y las Corporaciones Locales, un 13%. Hay que tener presente que, con cargo a los fondos del Estado, se transfiere la parte que le corresponde a España para financiar el presupuesto de la UE.

9)      ¿Quiénes soportan realmente los impuestos?

Para los economistas, lo realmente importante no es sobre quién recae formalmente un impuesto, o sobre quién se pretende que recaiga la carga tributaria (incidencia legal), sino quién acaba soportándola (incidencia económica). Dependiendo de las circunstancias de los mercados, y de la posición de los diferentes agentes económicos, la carga impositiva puede ser trasladada a través de diferentes ajustes (mayores precios, menores salarios…). También puede ocurrir que un impuesto (por ejemplo, el IVA) se esté trasladando formalmente, pero, en la práctica, se traduzca en un menor beneficio del empresario. En cualquier caso, los impuestos, en última instancia, son soportados por personas físicas, no por entidades.

10)   ¿Tienen los impuestos costes ocultos?

Los impuestos introducen distorsiones económicas al alterar los precios de los bienes y de los factores, por lo que originan cambios de comportamiento de las personas (“exceso de gravamen”). Así, para esquivar un impuesto, una persona puede ahorrar, trabajar o invertir menos, lo que da lugar a unos costes individuales y sociales que no se reflejan en los indicadores usuales.

11)   ¿Es adecuado el esfuerzo fiscal realizado en España?

La mayoría de los países con mayor presión fiscal que España la superan también en renta per cápita. El nivel de renta por habitante de cada país es un condicionante del esfuerzo fiscal realizado, que debe ser tenido en cuenta, pero no de una forma determinista, ya que intervienen otros factores. Ahora bien, no hay que limitarse al esfuerzo fiscal en términos agregados. En un país con una presión fiscal relativamente baja, los contribuyentes efectivos pueden estar soportando una fuerte carga y realizando un gran esfuerzo tributario.

12)   ¿Es la presión fiscal una guía adecuada como determinante de la política tributaria?

A menos que se disponga de información detallada como la señalada, la presión fiscal es un indicador escasamente informativo y bastante limitado para establecer directrices inexorables de política tributaria. La presión fiscal puede ser comparativamente baja en su conjunto, pero la carga fiscal puede ser elevada para quienes pagan impuestos. Antes de subir indiscriminadamente los impuestos, parece obligado combatir el fraude fiscal y la economía sumergida, y asegurarse de que el gasto público cumple los requerimientos de economía, eficiencia y eficacia.

(Artículo publicado, en versión resumida, en el diario “Sur”)

25 de febrero de 2024

El déficit del exceso de gravamen


Afirman Michael Keen y Joel Slemrod que el “exceso de gravamen”[1] es “una de las ideas más fundamentales y poderosas de todas las relacionadas con la tributación, pero que raramente se suscita en el debate público”.

Sin embargo, la carencia de su tratamiento no es privativa del debate público. Después de repasar algunos de los manuales de Hacienda Pública más destacados en Estados Unidos, C. E. Bohanon, J. B. Horowitz, y J. E. McClure concluyen que “los manuales dicen demasiado poco, demasiado tarde, sobre los excesos de gravamen de la imposición. Incluso cuando los manuales abordan la eficiencia impositiva, la cobertura de los costes de la imposición es a menudo inadecuada. Tal práctica es probable que lleve a los estudiantes a subestimar los costes de los programas gubernamentales, predisponiéndolos hacia un mayor gasto público. Si, en lugar de eso, los estudiantes fueran instruidos sobre los múltiples costes de la imposición y estos costes fuesen integrados en la discusión sobre los bienes públicos, los estudiantes estarían probablemente menos predispuestos hacia el gasto público”[2].


[2] “Saying too little, too late: public finance textbooks and the excess burden of taxation”, Econ Journal Watch, septiembre 2014.


19 de febrero de 2024

Los impuestos tienen consecuencias


Hay títulos de libros que son bastante expresivos y claramente representativos de su contenido. Algunos son tan logrados que sirven como conclusión o como epílogo. Es lo que ocurre con el de la obra de Arthur B. Laffer, Brian Domitrovic y Jeanne C. Sinquefield publicado en el año 2022: “Taxes have consequences: an income tax history of the United States”.

Se trata de un título que encierra dos verdades, la primera en cuanto a una proposición económica positiva, emanada de la observación de la realidad. Una verdad a la que cinco mil años de experiencias fiscales atribuyen el estatus de incontestable. Los efectos de los impuestos, unos visibles y otros no, están bien fundamentados en el plano teórico y reflejados en las pautas de comportamiento de los agentes económicos, tengan o no vocación de contribuyentes, y lo sean o no en la práctica. La otra, porque el libro se centra en la historia del IRPF en Estados Unidos. Aunque sea una verdad a medidas, toda vez que el foco de atención se amplía mucho más allá del campo de dicho impuesto, para abarcar otras figuras impositivas y, con carácter general, el curso seguido por la política presupuestaria estadounidense.

En la edición española (Deusto, 2024) se ha añadido un subtítulo un tanto osado y propagandístico: “El análisis definitivo acerca del efecto del impuesto sobre la renta en la economía”. No sabemos si será o no definitivo, pero de lo que no cabe duda es que es un análisis abiertamente desafiante del pensamiento dominante en cuanto al papel de los impuestos en la economía, en particular en relación con señalados episodios de la estadounidense.

Con una defensa a ultranza de la economía de la oferta, los autores ofrecen una explicación de las causas de la Gran Depresión, y de la recuperación económica posterior, radicalmente diferente a las de las visiones predominantes. Las subidas de los impuestos se sitúan en el eje del desencadenamiento de dicha crisis, según Laffer, Domitrovic y Sinquefield, quienes, asimismo, se muestran muy críticos con la visión del éxito del New Deal rooseveltiano. Ya su simple enunciado viene a representar un auténtico bombazo doctrinal, que, de confirmarse en su fundamentación, vendría a representar una quiebra intelectual de primer orden.

El libro está impregnado de juicios de valor, pero eso no empaña el recurso abundante a un conjunto de datos e indicadores económicos sujetos a contraste. Aunque es prematuro y presuntuoso proclamar que, ante una cuestión tan compleja y controvertida como es la exégesis de las crisis económicas vividas a lo largo del siglo veinte, en absoluto lo es la apelación a la proposición de que los impuestos tienen consecuencias. Una proposición mucho más difícil de rebatir, en el plano teórico y, sobre todo, en la realidad económica.

12 de febrero de 2024

¿Son siempre los impuestos ‘unitarios’ más favorables que los ‘ad valorem’?


Un impuesto unitario o específico es aquel que utiliza un tipo de gravamen de esta naturaleza, es decir, que consiste en una suma de dinero (por ejemplo, 50 céntimos de euro) por cada cierto número de unidades físicas del bien gravado (por ejemplo, un litro de gasolina). En cambio, un impuesto ad valorem utiliza un tipo de gravamen porcentual que se aplica sobre el precio del producto gravado (por ejemplo, un 20% sobre el precio de un litro de gasolina, vgr., 1 euro).

Es evidente que, en un contexto inflacionario, el importe de los impuestos unitarios se mantiene inalterado (para un mismo número de unidades consumidas) en términos nominales, lo que implica que dicho valor va decreciendo en términos reales a medida que suben los precios. Por su parte, en el caso de los impuestos ad valorem, su cuantía va creciendo al mismo ritmo que el precio del bien. De esta manera su valor en términos reales, si el aumento del precio del bien coincide con el del índice general de precios, se mantiene constante.

El panorama cambia si, en lugar de inflación, nos encontramos en una situación de deflación. Es lo que ocurrió en Estados Unidos en la primera mitad de la década de los años treinta del siglo pasado. Tanto en relación con los aranceles como, también, con el impuesto sobre la propiedad. Dicho proceso vino a significar una subida impositiva adicional a las llevadas a cabo por la vía parlamentaria.


Entradas más vistas del Blog